休業中に年末調整の案内が届くと、「給与がないのに申告書を出すの?」「受け取った給付金は年収に入れるの?」と迷うことがあります。判断の出発点は、その年に勤務先から支払われた給与と、非課税の給付金を分けることです。
1.休業中の年末調整は、勤務先の案内を確認
産休・育休・病気休職中でも、勤務先に在籍し、その年に給与の支払いを受けて年末調整の対象となる場合があります。年末に給与がゼロでも、休業前の給与があるかもしれません。勤務先から届く案内や提出期限を確認してください。
その年に給与がなかった場合など、年末調整の対象になるか判断しづらいときは、人事・給与担当に確認します。「在籍している人は必ず同じ書類を提出する」とは限りません。
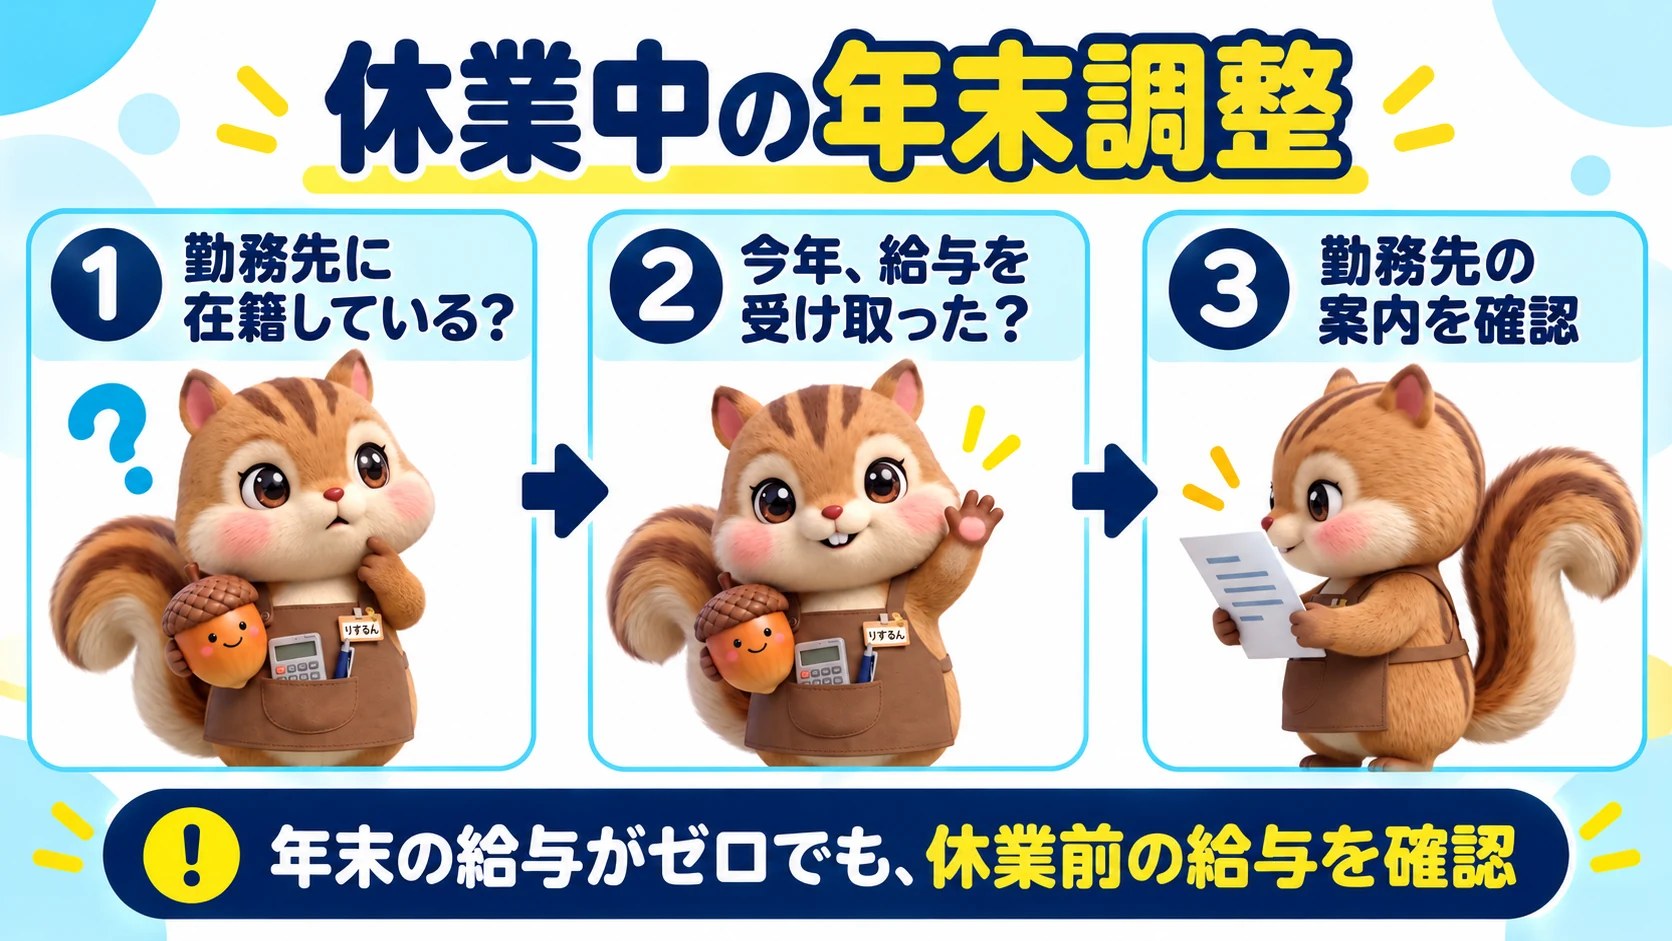
【図解①】在籍・給与・年末調整の確認順
2.給与と非課税の給付金を分ける
勤務先から受け取る給与や賞与は、その年の給与収入に含まれます。一方、健康保険からの出産手当金・出産育児一時金、雇用保険からの育児休業等給付、健康保険からの傷病手当金は、所得税では原則として非課税です。これらの給付は、給与収入や配偶者控除を判定する際の合計所得金額に加算しません。
たとえば、休業前の給与100万円と育児休業給付150万円を受け取った場合、給与収入は100万円です。ただし、会社が休業中に支払う給与・賞与や、別の課税所得があれば、その分は別途確認します。健康保険上の扶養判定は税金と基準が違うため、加入先の健康保険に問い合わせてください。
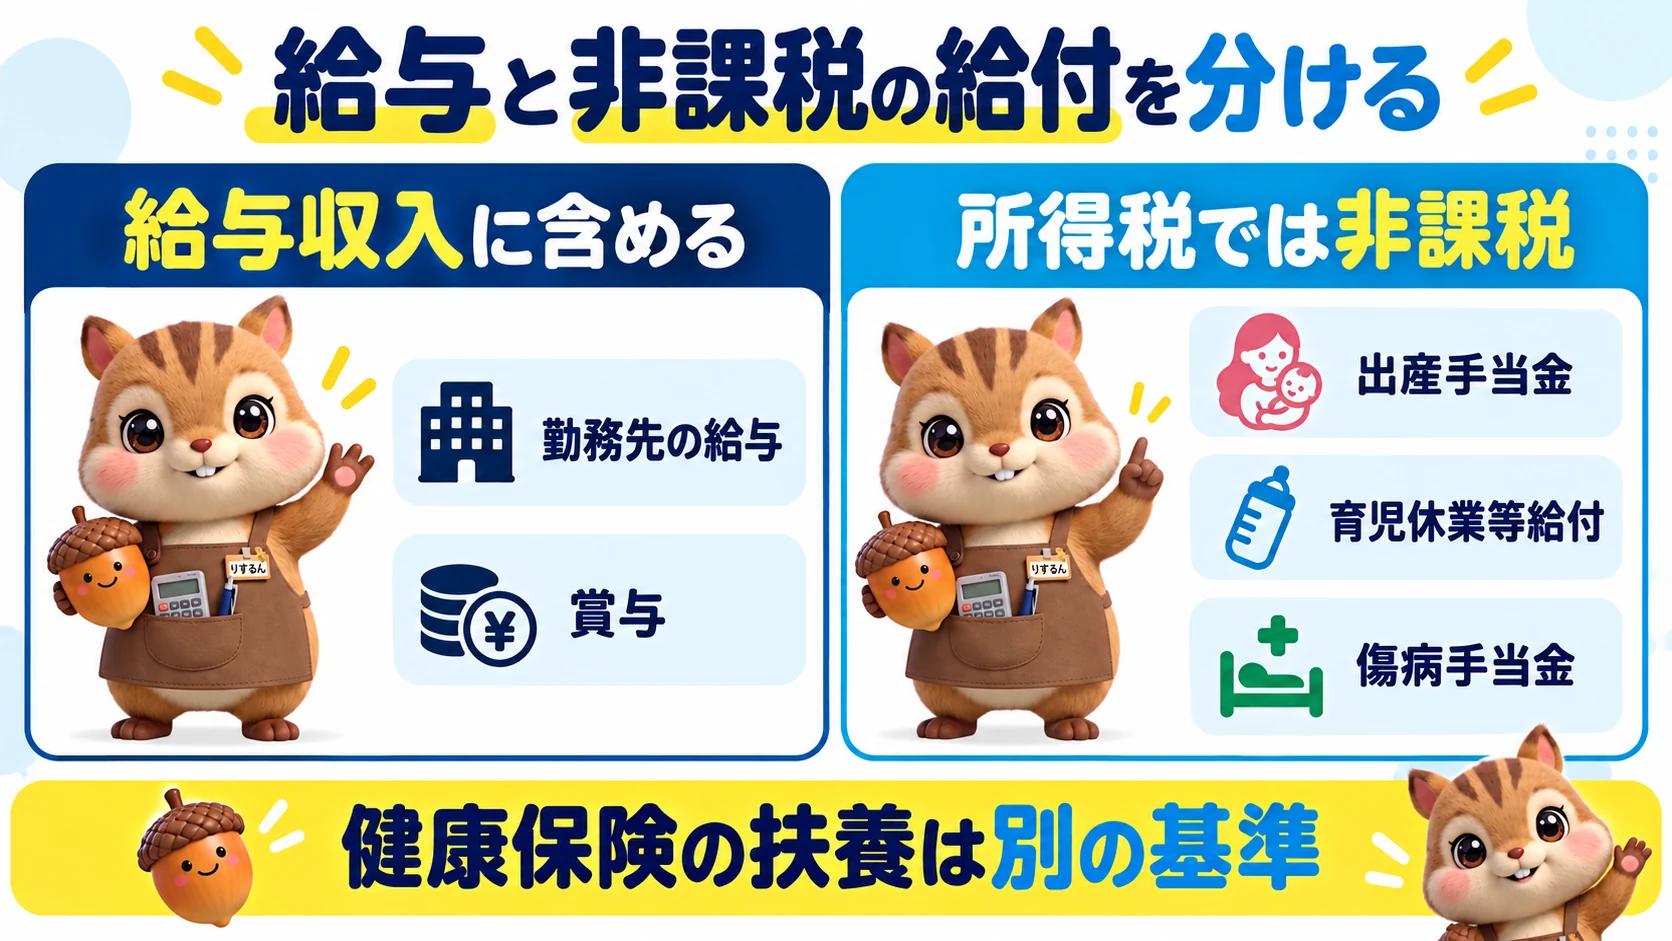
【図解②】給与と非課税給付の分け方
3.休業で収入が減った年の配偶者控除
休業した年は、配偶者の合計所得金額が下がり、もう一方の配偶者が配偶者控除または配偶者特別控除を受けられる場合があります。判定するのはその年の1月から12月までの所得で、休業前に受けた給与も含みます。育児休業給付や出産手当金などの非課税給付は合計所得金額に含めません。
2026年分の所得税では、配偶者の合計所得金額が62万円以下なら配偶者控除、62万円超133万円以下なら配偶者特別控除の対象になり得ます。控除を受ける人自身の所得にも条件があります。配偶者の性別やどちらが育休を取ったかでは決まりません。家族の健康保険の扶養とは別の判定です。
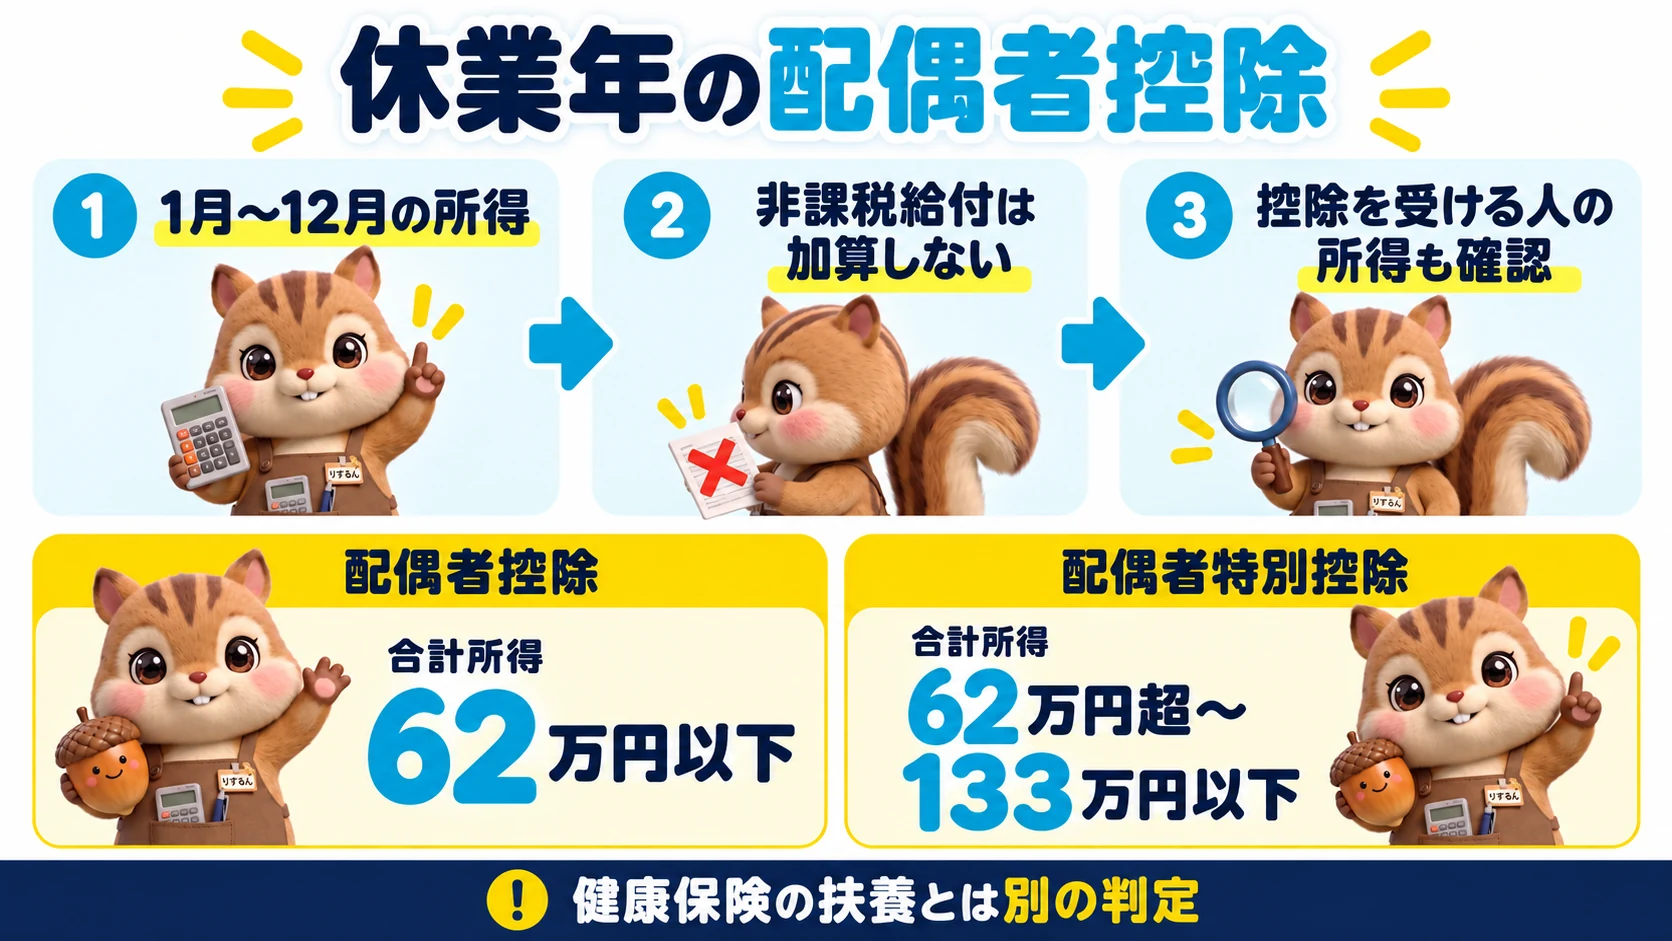
【図解③】休業年の配偶者控除を判定する順番
4.休職中の傷病手当金と社会保険料
健康保険から支給される傷病手当金は非課税です。一方、休職前や休職中に勤務先から支払われた給与・賞与は給与収入に含めます。給与の支給、年末調整の対象、保険料の徴収方法は勤務先に確認してください。
産前産後休業や育児休業の期間は、事業主が所定の申し出を行うと、健康保険・厚生年金の保険料が免除される制度があります。休業中なら常に自動で免除されるとは限らないため、勤務先に手続き状況を聞いておきましょう。
5.年の途中で退職・再就職したら
年の途中で退職し、同じ年に再就職した場合は、原則として新しい勤務先で前職分の給与を含めて年末調整します。前職の源泉徴収票を新しい勤務先に提出してください。
再就職せず年末調整を受けていない場合は、源泉徴収された所得税が納め過ぎになっていることがあります。還付を受けられるかを確認し、必要なら還付申告をします。退職した全員に確定申告の義務があるわけではなく、申告しても必ず還付されるわけではありません。
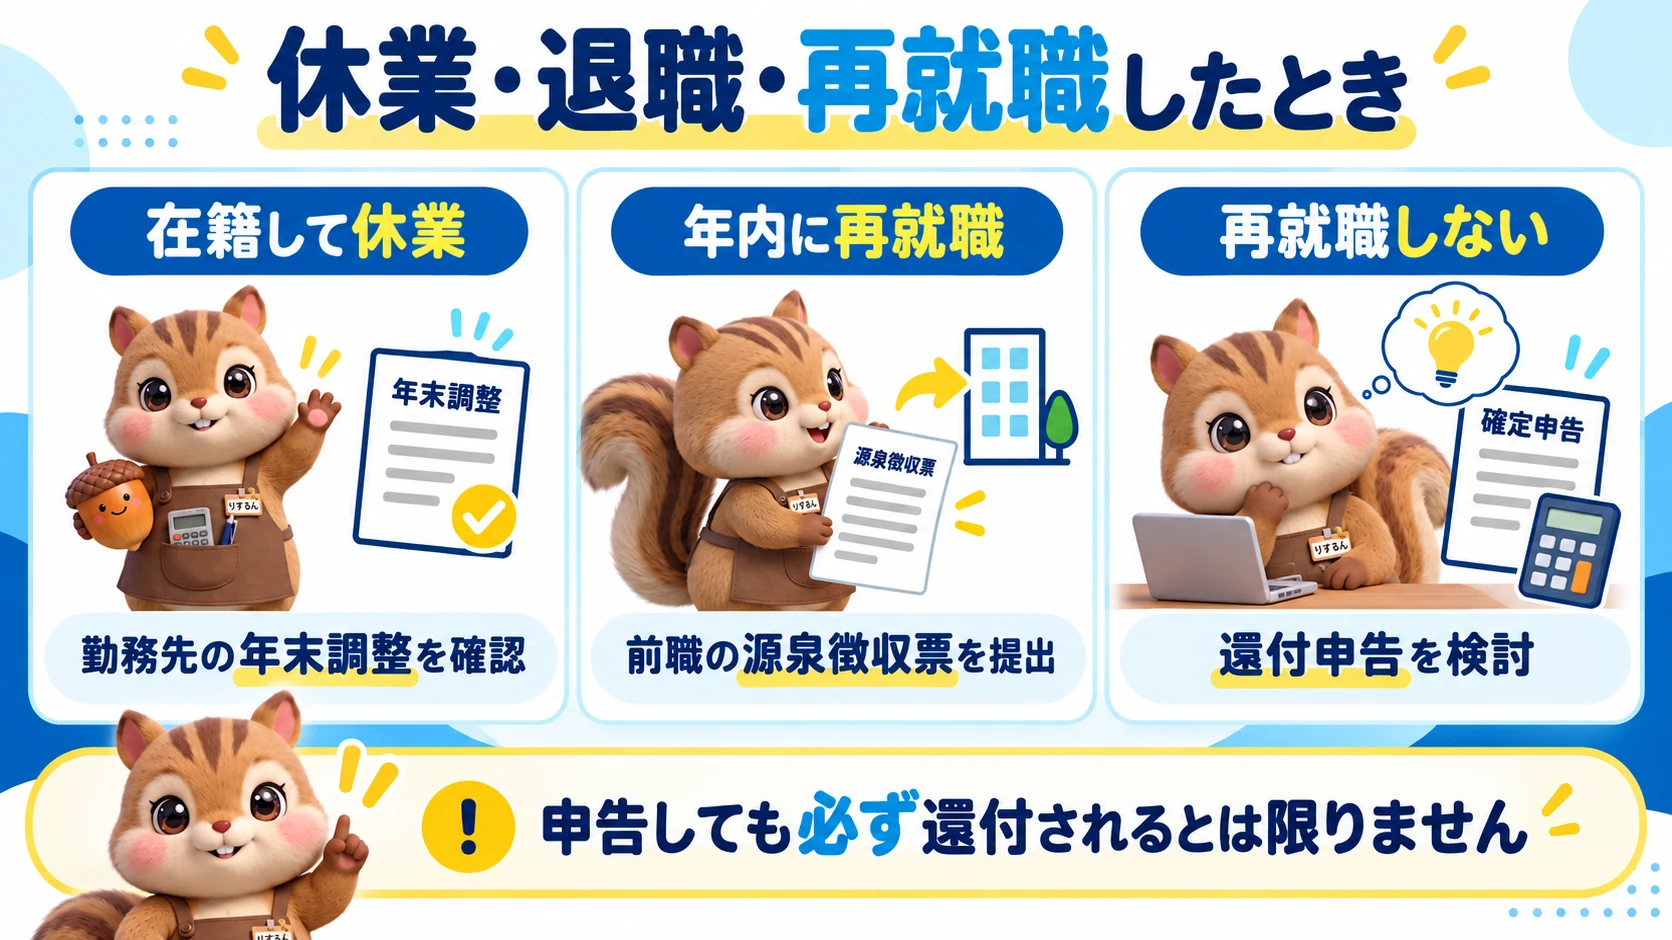
【図解④】休業・退職・再就職の手続き
よくある質問
育児休業給付は配偶者控除の判定に入りますか?
育児休業等給付は非課税のため、所得税の配偶者控除を判定する合計所得金額には含めません。休業前の給与やほかの所得は含めて確認します。
休業中に会社から賞与が出たら?
勤務先からの賞与は給与所得として扱われます。源泉徴収票や給与明細で、その年に支払われた金額を確認してください。
健康保険の扶養も同じ基準ですか?
違います。税金の控除と健康保険の扶養は別の制度です。給付金の扱いも含め、扶養する家族が加入している健康保険に確認してください。
まとめ
休業中の年末調整では、勤務先からの給与・賞与と、非課税の給付金を分けて確認します。配偶者控除はその年全体の所得と控除を受ける人の所得で判定します。退職・再就職したときは、源泉徴収票を手元に置いて勤務先の案内を確かめましょう。
参考資料
- 国税庁「給与所得以外に、『傷病手当金』、『育児休業手当金』を受け取った場合」(給与所得 Q&A)
- 国税庁「配偶者控除:出産育児一時金の支給を受けている配偶者」(配偶者控除 Q&A)
- 国税庁「配偶者控除」(No.1191)
- 厚生労働省「Q&A~育児休業等給付~」
- 国税庁「家族と税」
- 国税庁「中途退職で年末調整を受けていないとき」
- 日本年金機構「厚生年金保険料等の免除(産前産後休業・育児休業等期間)」
この記事の監修・執筆:NOARI(2級ファイナンシャル・プランニング技能士)
税金の計算や申告で確認したい点を整理し、制度を理解するための情報をお届けします。