パートやアルバイトで働くとき、「収入が増えたら、税金や社会保険はどう変わるの?」と気になることがありますよね。
「年収の壁」は、一つの金額を指す言葉ではありません。自分にかかる税金、家族が受ける税金の控除、社会保険への加入では、それぞれ確認する条件が異なります。
この記事では、まず制度の違いを整理します。具体的な金額は、対象となる人とあわせて図解で紹介します。
1. 「年収の壁」とは? 税金と社会保険を分けて考えよう
収入が変わると、税金や社会保険の扱いが変わることがあります。これらの境目が「年収の壁」と呼ばれています。
最初に分けたいのは、「自分の税金」「家族が受ける税金の控除」「勤務先の社会保険への加入」「家族の健康保険の扶養」です。同じ「扶養」という言葉でも、税金と健康保険では判定方法が違います。
図解を見るときも、金額だけでなく「誰に関係する基準か」を先に見てください。
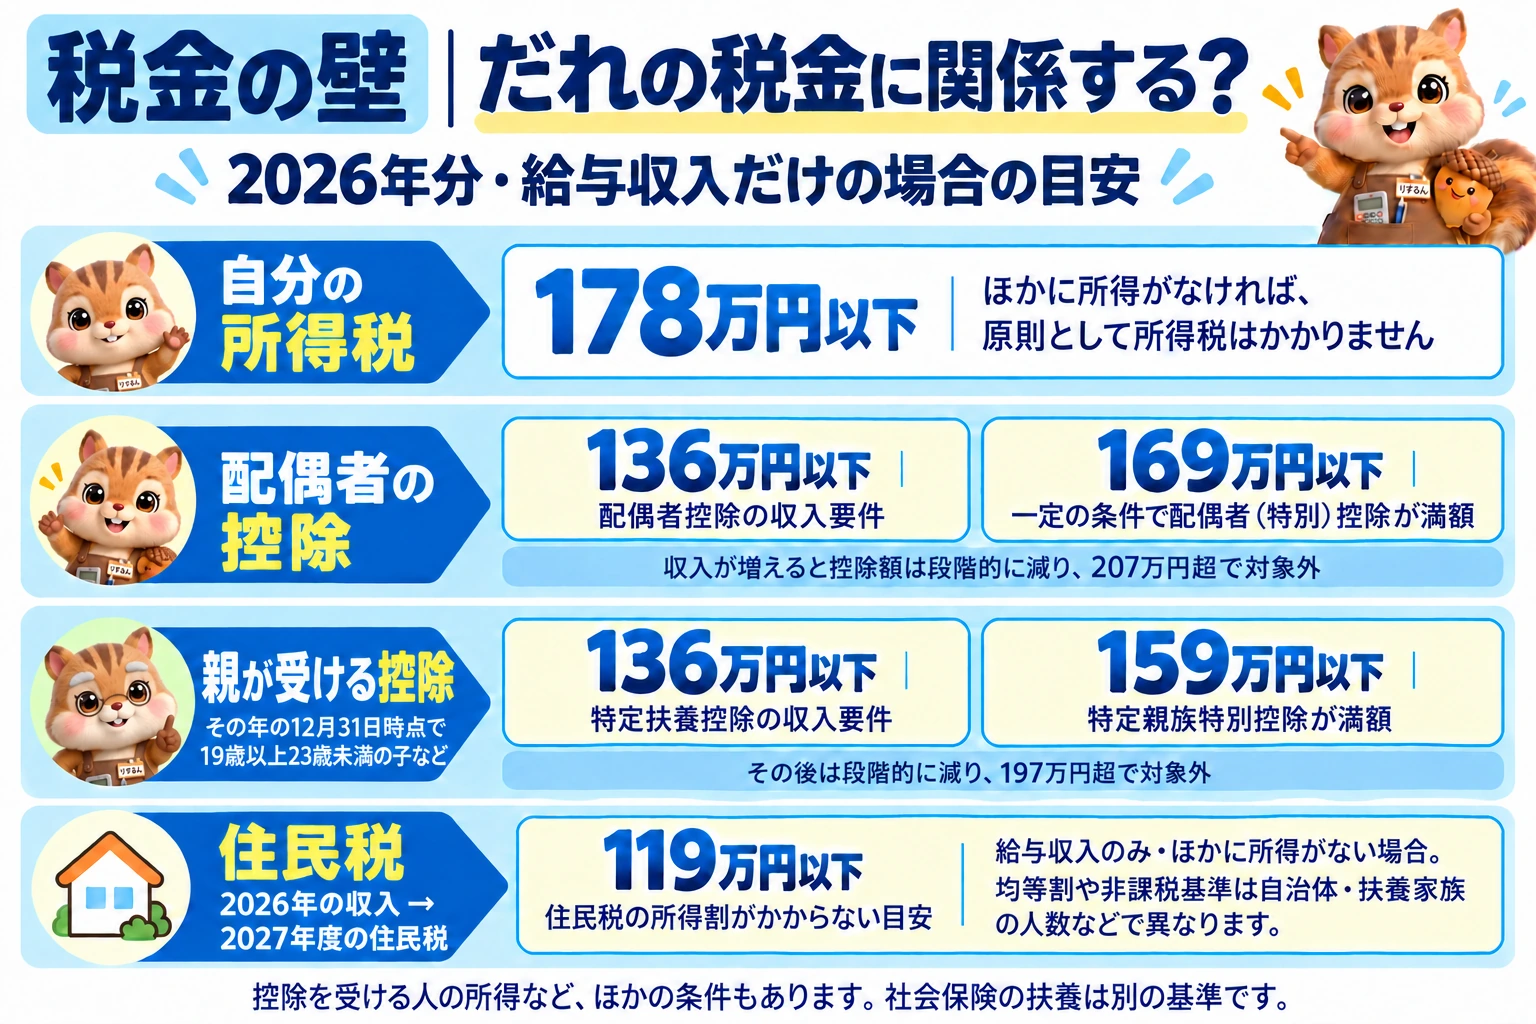
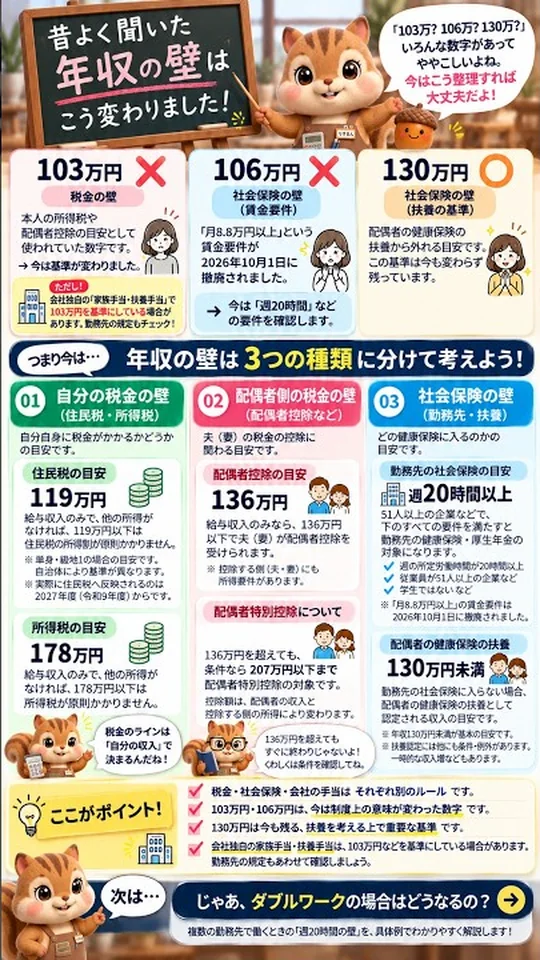
【図解①】税金の壁(自分の税金と家族が受ける控除の基準)
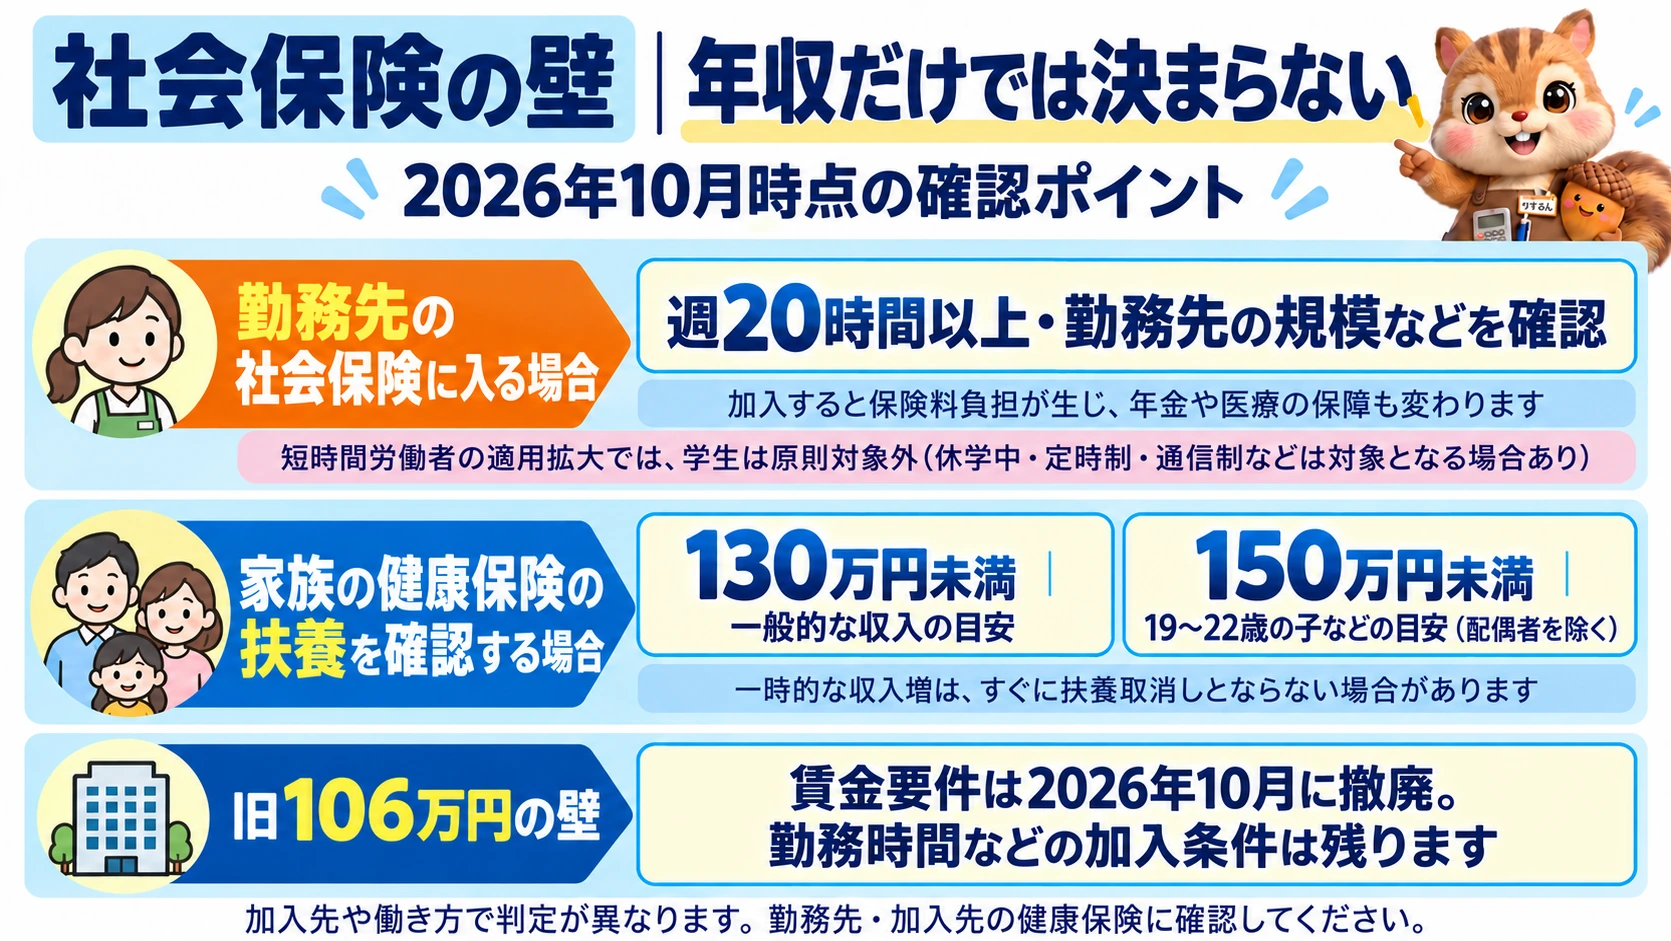
【図解②】社会保険の壁(勤務先での加入と家族の扶養の基準)
2. 税金の壁|自分の税金と家族の控除
給与を受け取る人の所得税は、給与収入から給与所得控除などを差し引き、適用できる所得控除を考慮して計算します。給与以外の所得がある場合は、その所得も関係します。
家族の収入は、配偶者控除や扶養控除にも影響します。ただし、「本人に所得税がかかる基準」と「家族が控除を受けられる基準」は同じではありません。図解では、この二つを別々に示しています。
住民税には、所得に応じて課される「所得割」と、一定額が課される「均等割」があります。所得税とは非課税になる基準が異なり、均等割の基準はお住まいの自治体によっても異なります。詳しくは市区町村の案内を見てください。
19歳以上23歳未満の子どもなどについては、親が受ける控除の仕組みがあります。学生かどうかだけで決まる制度ではありません。収入が増えたときも、控除額が段階的に変わる場合があります。一方、健康保険の扶養は別の基準で判定します。
3. 社会保険の壁|勤務先での加入と家族の扶養
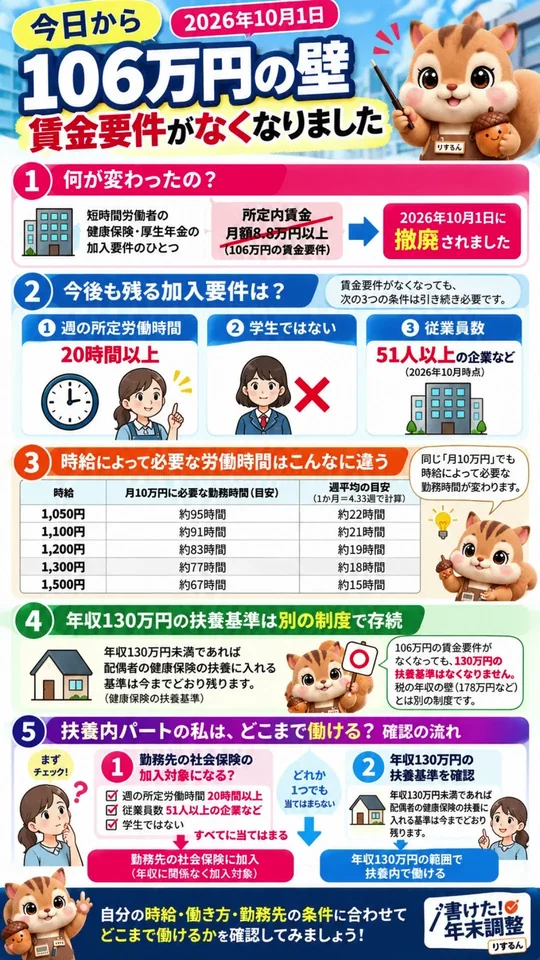
社会保険については、まず勤務先で健康保険・厚生年金に加入する条件に当てはまるかを見ます。所定労働時間や勤務先の規模などが関係するため、年収だけでは判断できません。
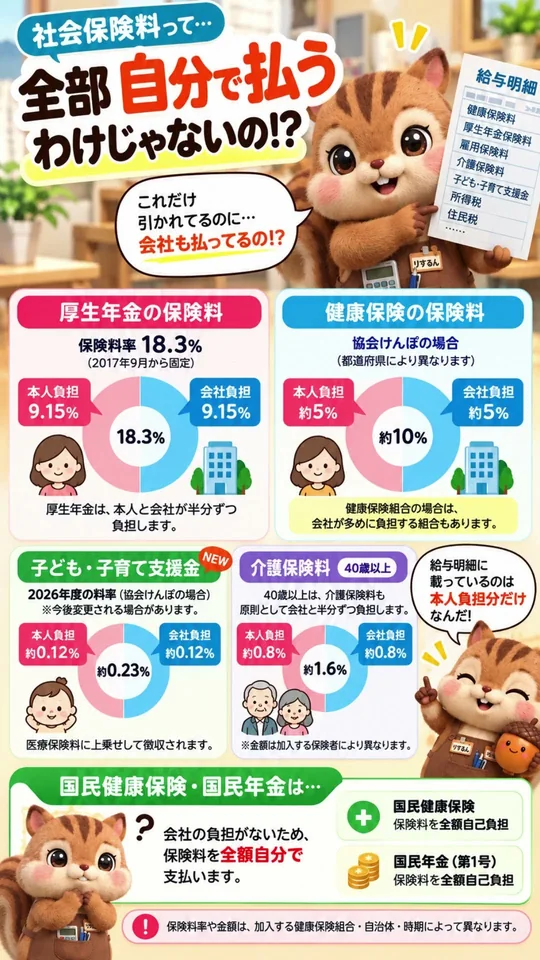
勤務先の社会保険に加入すると、給与から保険料が差し引かれます。同時に、将来の年金や、病気・出産で働けないときの保障にも関係します。給与明細の手取りだけでなく、加入後の保障も見ておきましょう。
勤務先の社会保険に加入しない場合は、家族の健康保険の扶養に入れるかどうかを確認します。19歳以上23歳未満の子どもなどには、配偶者とは異なる収入基準があります。また、一時的に収入が増えた場合は、その事情を踏まえて判定されることがあります。扶養する家族の勤務先を通じて、家族が加入している健康保険に確認してください。
4. 配偶者に関する控除|世帯で見たいこと
配偶者の収入は、もう一方の配偶者が受ける税金の控除に関係します。収入が増えると控除額が段階的に変わるため、基準を少し超えただけで、控除が一度にすべてなくなるとは限りません。
控除を受ける人自身の所得も条件に含まれます。世帯への影響を知りたいときは、自分の税金、配偶者の控除、社会保険の加入状況を分けて見てください。
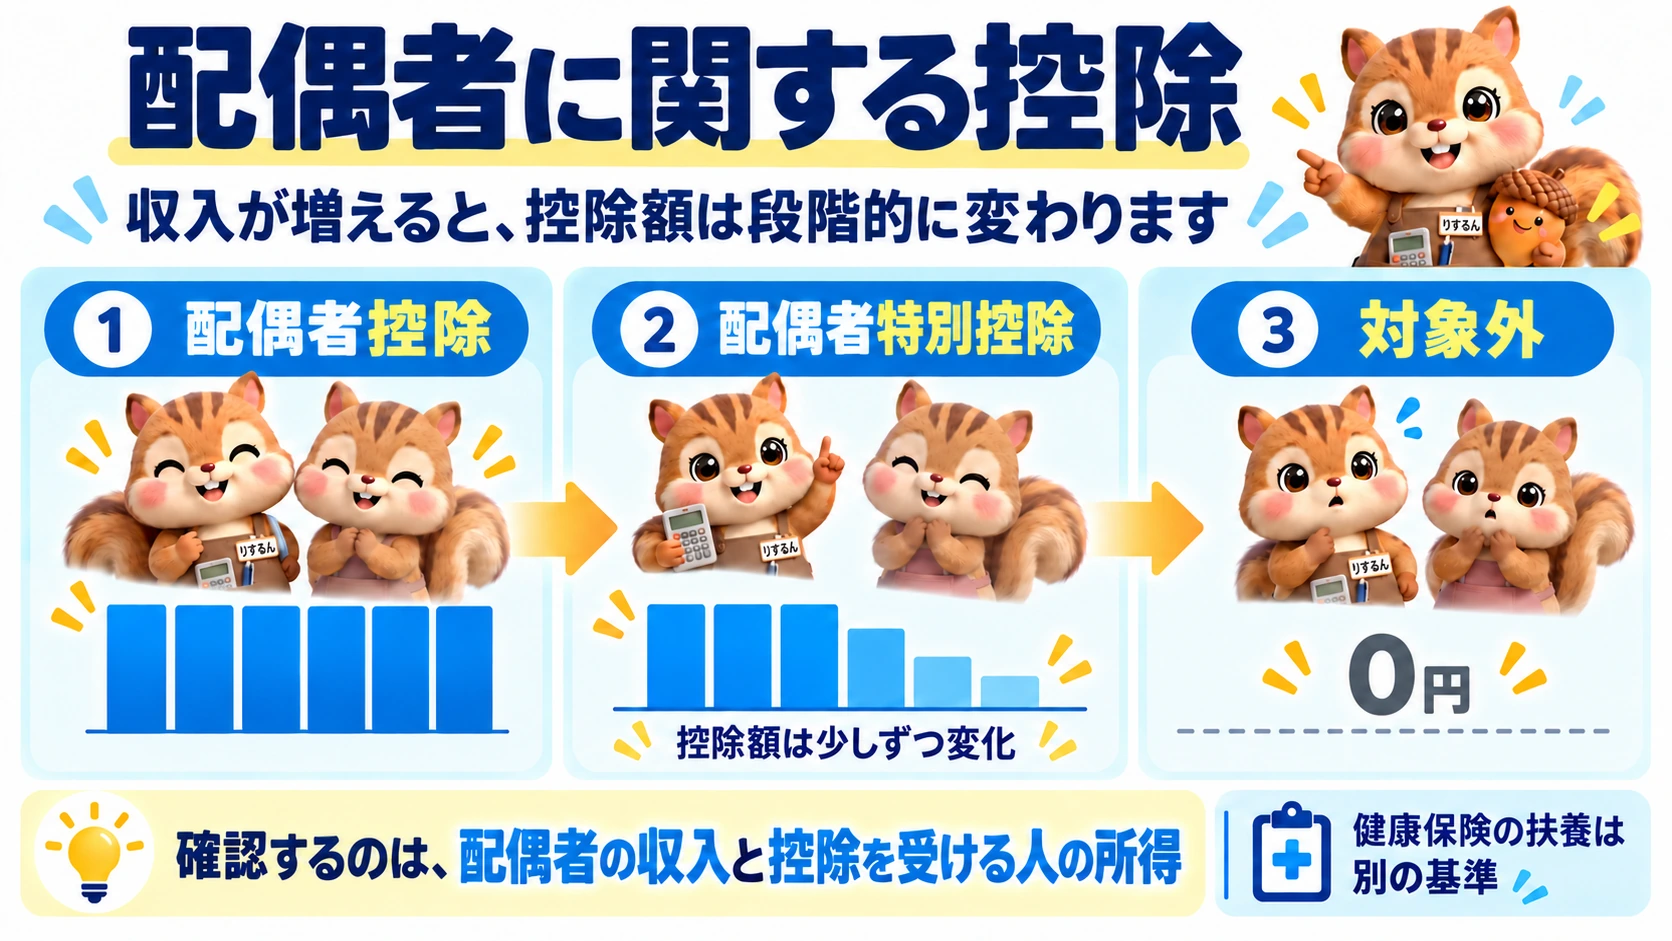
【図解③】配偶者に関する控除(配偶者控除・配偶者特別控除の段階的変化)
5. 掛け持ちで働くときに確認したいこと
複数の勤務先で働いている場合、税金は各勤務先の収入を合算して判定します。一方、勤務先の社会保険への加入は、原則として勤務先ごとの働き方や条件を確認します。
年末調整の対象とならない給与がある場合は、確定申告が必要になることもあります。掛け持ちをしている方は、各勤務先の源泉徴収票を保管しておきましょう。
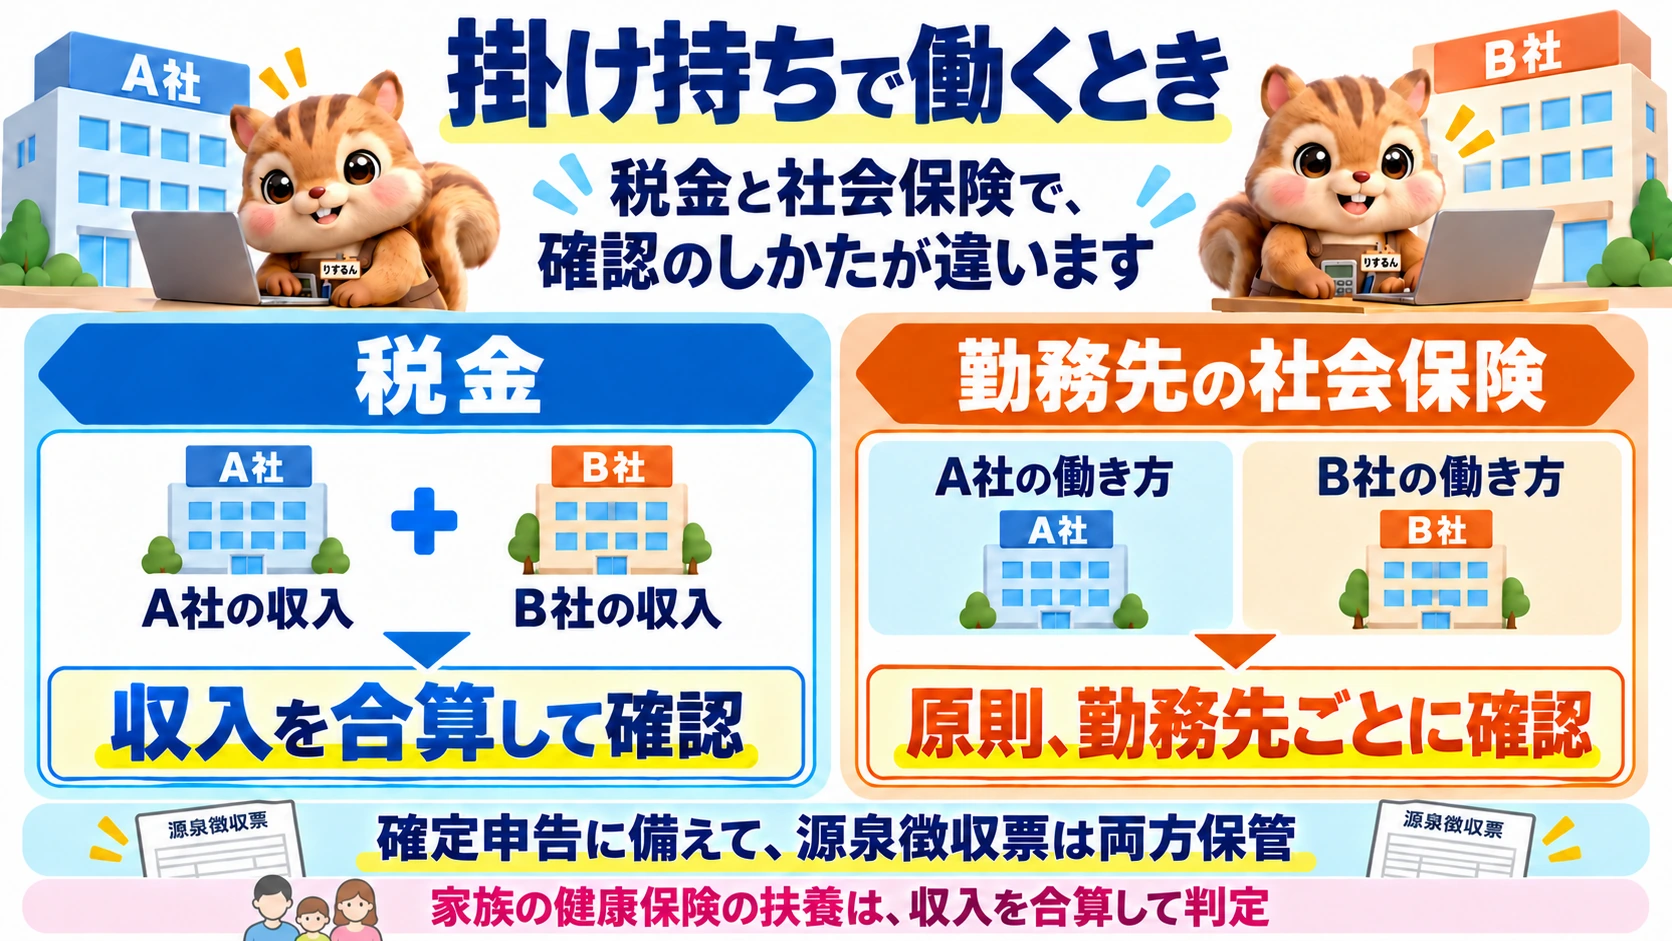
【図解④】掛け持ちで働くときの確認(税金と社会保険での判定の違い)
6. よくある質問
通勤手当は年収の壁に含まれますか?
税金では、一定の条件を満たす通勤手当は非課税です。一方、健康保険の扶養を判定するときは、通勤手当も収入に含めます。給与明細で支給額を見てください。
年の途中で退職した場合はどうなりますか?
所得税は、その年に受け取った給与などをもとに計算します。退職後に年末調整を受けていない場合は、確定申告によって納めすぎた所得税が戻ることもあります。手元の源泉徴収票を確認しましょう。
失業給付は所得税の対象にはなりませんが、健康保険の扶養を判定するときは収入に含まれます。受給中に家族の扶養へ入る予定がある方は、受給額が分かる書類を用意し、家族が加入している健康保険に確認してください。
フリマアプリやハンドメイド販売の収入は影響しますか?
家庭で使っていた衣類など、生活用品の売却は原則として非課税です。ただし、高額な貴金属・宝石・美術品などには例外があります。
販売を目的に仕入れたものやハンドメイド作品を売った場合は、売上から必要経費を差し引いた所得が生じることがあります。その所得は、親や配偶者が税金の控除を受けられるかどうかの判定にも関係します。
会社員で年末調整を受けた方は、副業の所得が少額なら所得税の確定申告が不要となる場合があります。ただし、別の理由で確定申告をする場合はその所得も申告します。また、所得税の確定申告が不要でも、住民税の申告が必要な場合があります。売上と経費の記録を残し、お住まいの市区町村の案内も見てください。
7. まとめ|年収の壁は分けて確認しよう
収入が変わるときは、自分にかかる税金、家族が受ける税金の控除、勤務先の社会保険への加入、家族の健康保険の扶養を分けて確認しましょう。勤務時間や収入が分かる書類を手元に用意し、判断に迷う条件は勤務先や加入している健康保険に確認してください。
8. 参考資料
- 国税庁「家族と税」
- 国税庁「特定親族特別控除」
- 国税庁「給与所得者で確定申告が必要な人」
- 国税庁「譲渡所得の対象となる資産と課税方法」
- 厚生労働省「年収の壁への対応」
- 日本年金機構「家族を被扶養者にするとき」
関連動画
この記事の監修・執筆:NOARI(2級ファイナンシャル・プランニング技能士)
年収の壁について、税金と社会保険の違いを整理し、自分に関係する条件を確認できるよう解説します。