住宅ローン控除を受けたいけれど、「今年は確定申告? それとも年末調整?」「銀行からの書類が見当たらない」と迷うことはありませんか。
手続きは、控除を受ける最初の年と、その翌年以降で異なります。また、借入先の金融機関が「調書方式」に対応しているかどうかで、年末残高の確認方法も変わります。この記事では、2026年分の年末調整を念頭に、確認する順番を整理します。
1.最初の年は確定申告、2年目以降は年末調整
住宅ローン控除を初めて受ける年は、給与所得者も確定申告が必要です。たとえば2026年に入居した人は、2026年分の控除を2027年に行う確定申告で申請します。最初の年の手続きを済ませた給与所得者は、2年目以降、年末調整で控除を受けられます。2年目以降も確定申告による手続きが可能です。
まずは「入居した年」と「最初の年の確定申告を済ませたか」を確認してください。控除を受けられる年数や借入限度額などは、入居年、住宅の種類・省エネ性能、本人の条件などで変わります。2026年入居の新築住宅では、原則として本人の合計所得金額が2,000万円以下、床面積が50㎡以上といった要件があります。一定の住宅では床面積40㎡以上50㎡未満でも対象になりますが、この場合は所得1,000万円以下などの条件があり、住宅区分によっても取扱いが異なります。ローンを組めば誰でも同じ額が戻る制度ではありません。
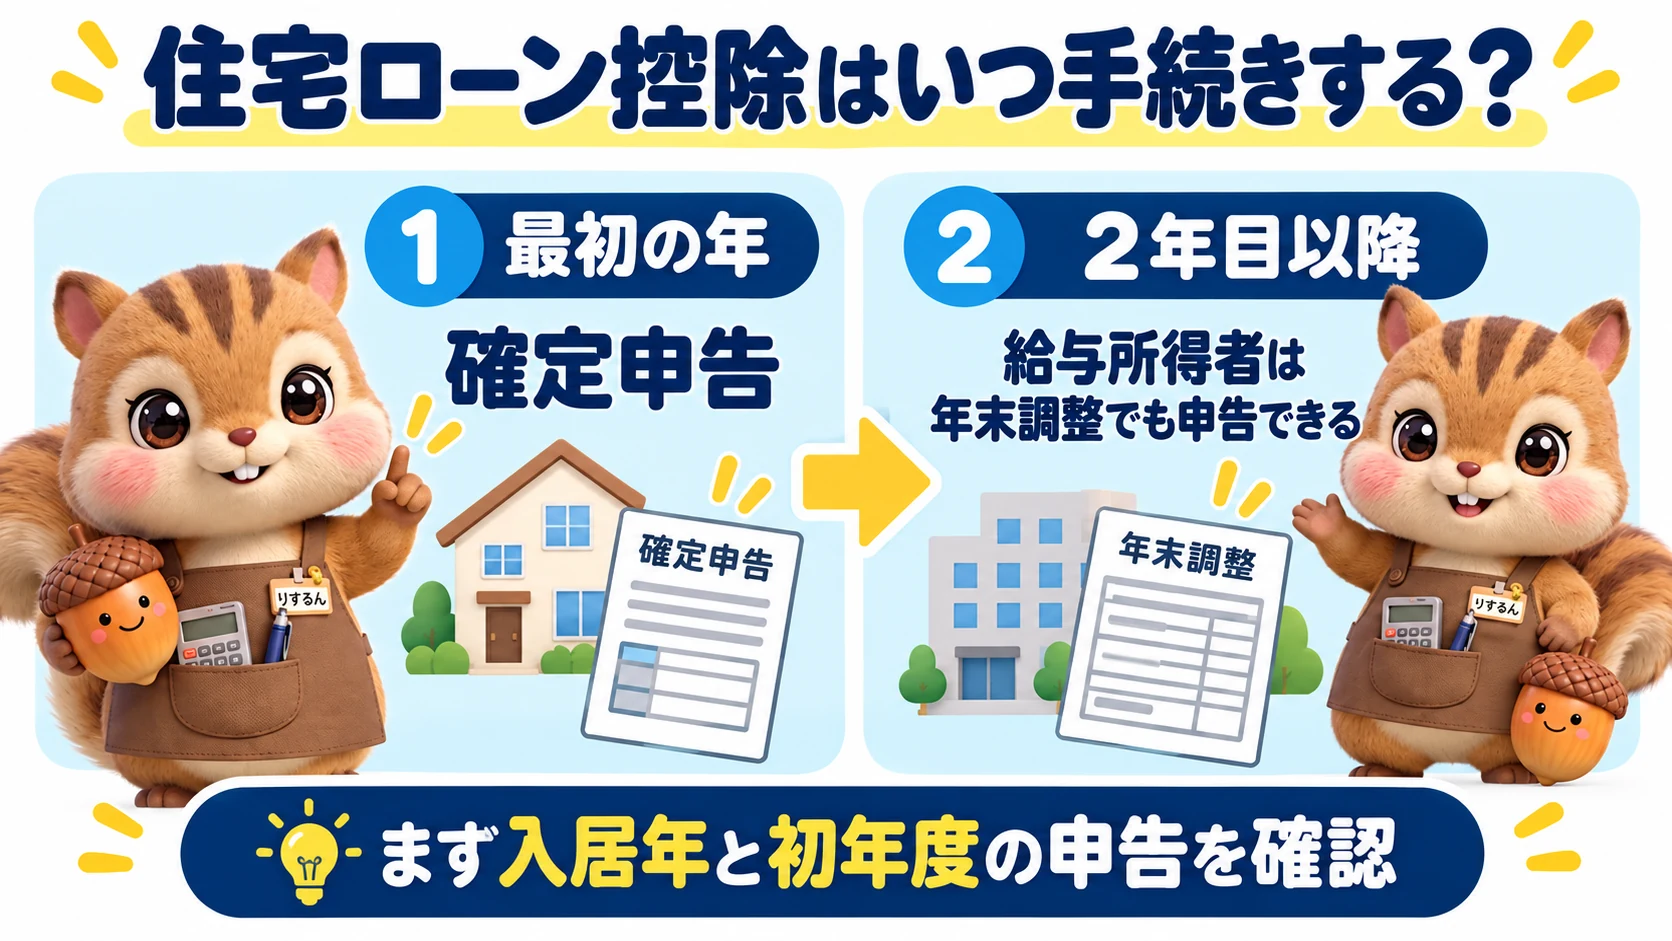
【図解①】最初の年と2年目以降の手続き
2.年末調整で用意する書類は、方式によって違う
2年目以降の年末調整では、税務署から交付される「住宅借入金等特別控除申告書」を勤務先に提出します。電子交付を選んでいる場合などは、勤務先が対応する方法でデータまたは書面を提出します。
年末残高の資料は、借入先の金融機関の方式で確認します。従来の「証明書方式」では、金融機関から届く「年末残高等証明書」を使います。一方、「調書方式」に対応した金融機関から借りている場合は、金融機関が税務署に提出した情報をもとに、年末残高等の情報が提供されます。マイナポータル連携を利用できる場合もあります。
調書方式でも、年末残高の情報が申告書などに記載されていない場合があります。そのときは返済計画表などで確認します。紙の通知が届かないことだけで、「手続きに必要な書類がない」と判断せず、まず借入先の方式と税務署からの交付方法を確認してください。
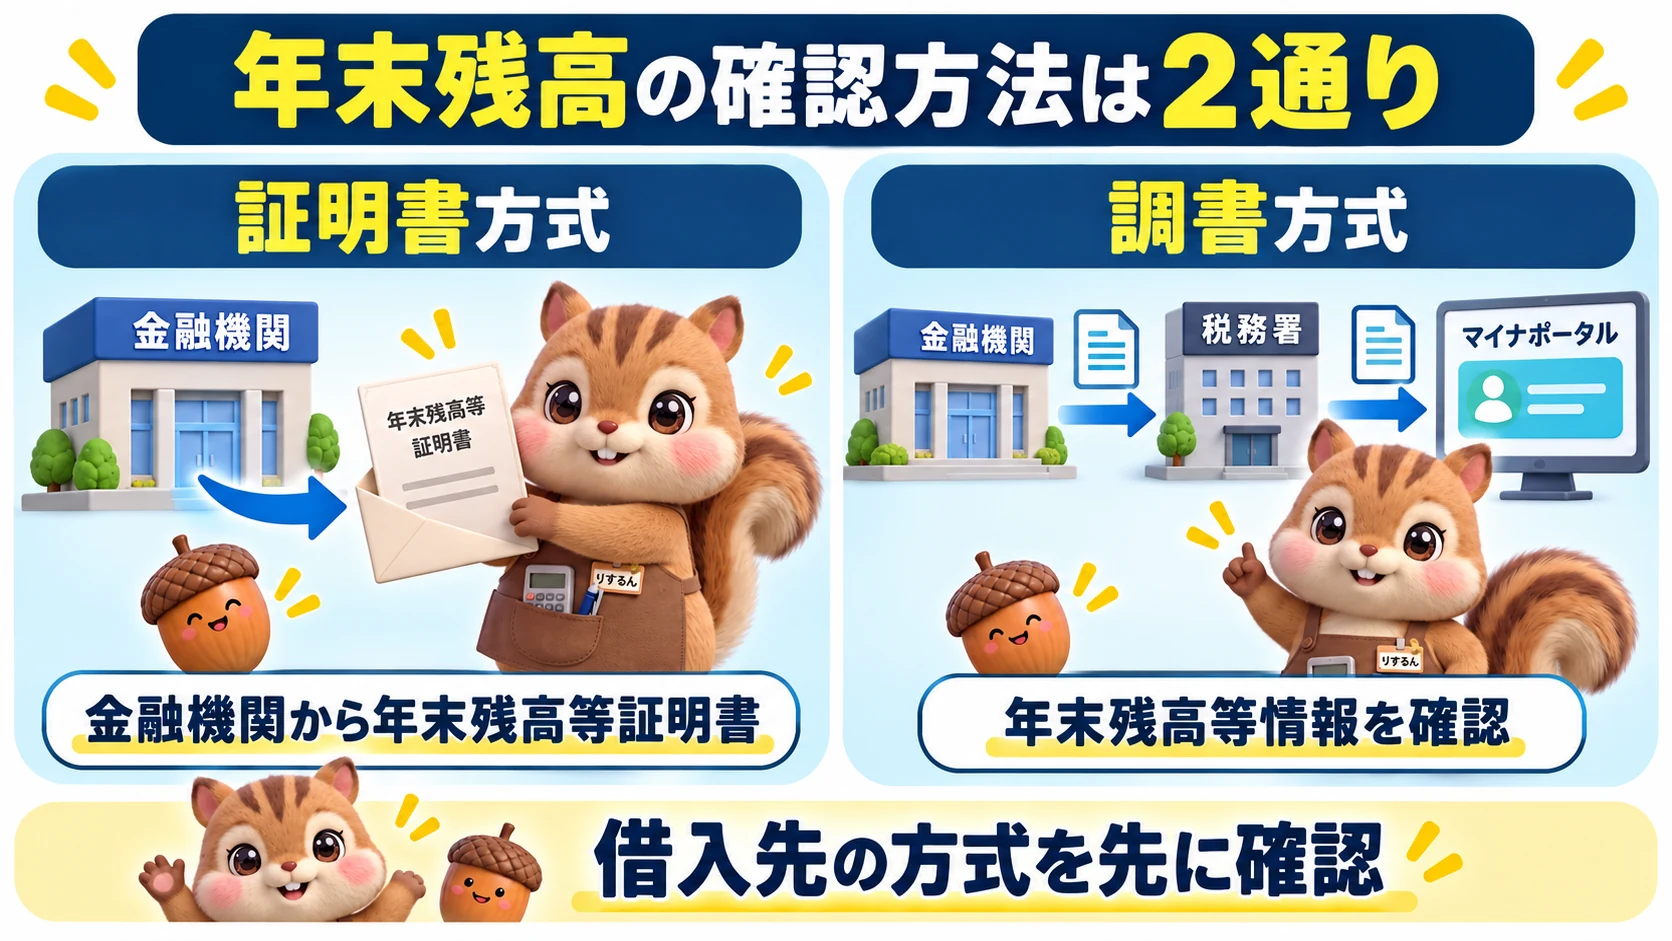
【図解②】証明書方式と調書方式
3.申告書を書く前に照らし合わせたいこと
申告書では、その年分の用紙かどうか、氏名・住所・入居年月日・住宅の区分・借入金の年末残高などが自分の状況と合っているかを見ます。年末残高は、金融機関の証明書、提供された年末残高等情報、または返済計画表など、該当する資料と照らし合わせてください。
控除額は「年末残高に一律の割合を掛ければ終わり」とは限りません。適用される割合、借入限度額、控除期間は入居年や住宅の区分で異なります。2026年に入居した住宅については、国の案内で年末残高等の0.7%を基礎とする制度が示されていますが、以前に入居した人の年末調整には、その人が入居した年の制度が関係します。手元の申告書と勤務先の案内に沿って記入してください。
ペアローン、連帯債務、借換え、増改築などがある場合は計算や必要資料が変わることがあります。書類の数字が合わないときは、自己判断で転記せず、勤務先や税務署に確認しましょう。
4.控除額と、実際に戻る金額は同じとは限らない
住宅ローン控除は、所得から差し引く控除ではなく、計算された所得税額から差し引く「税額控除」です。ただし、控除可能額がそのまま現金で戻るわけではありません。所得税から引ききれない部分があるときは、条件と上限の範囲内で翌年度の住民税から控除される場合があります。
住民税から差し引ける上限は、入居した時期などによって異なります。「必ず9万7,500円引かれる」とは考えず、源泉徴収票と翌年度の住民税の通知で確認してください。
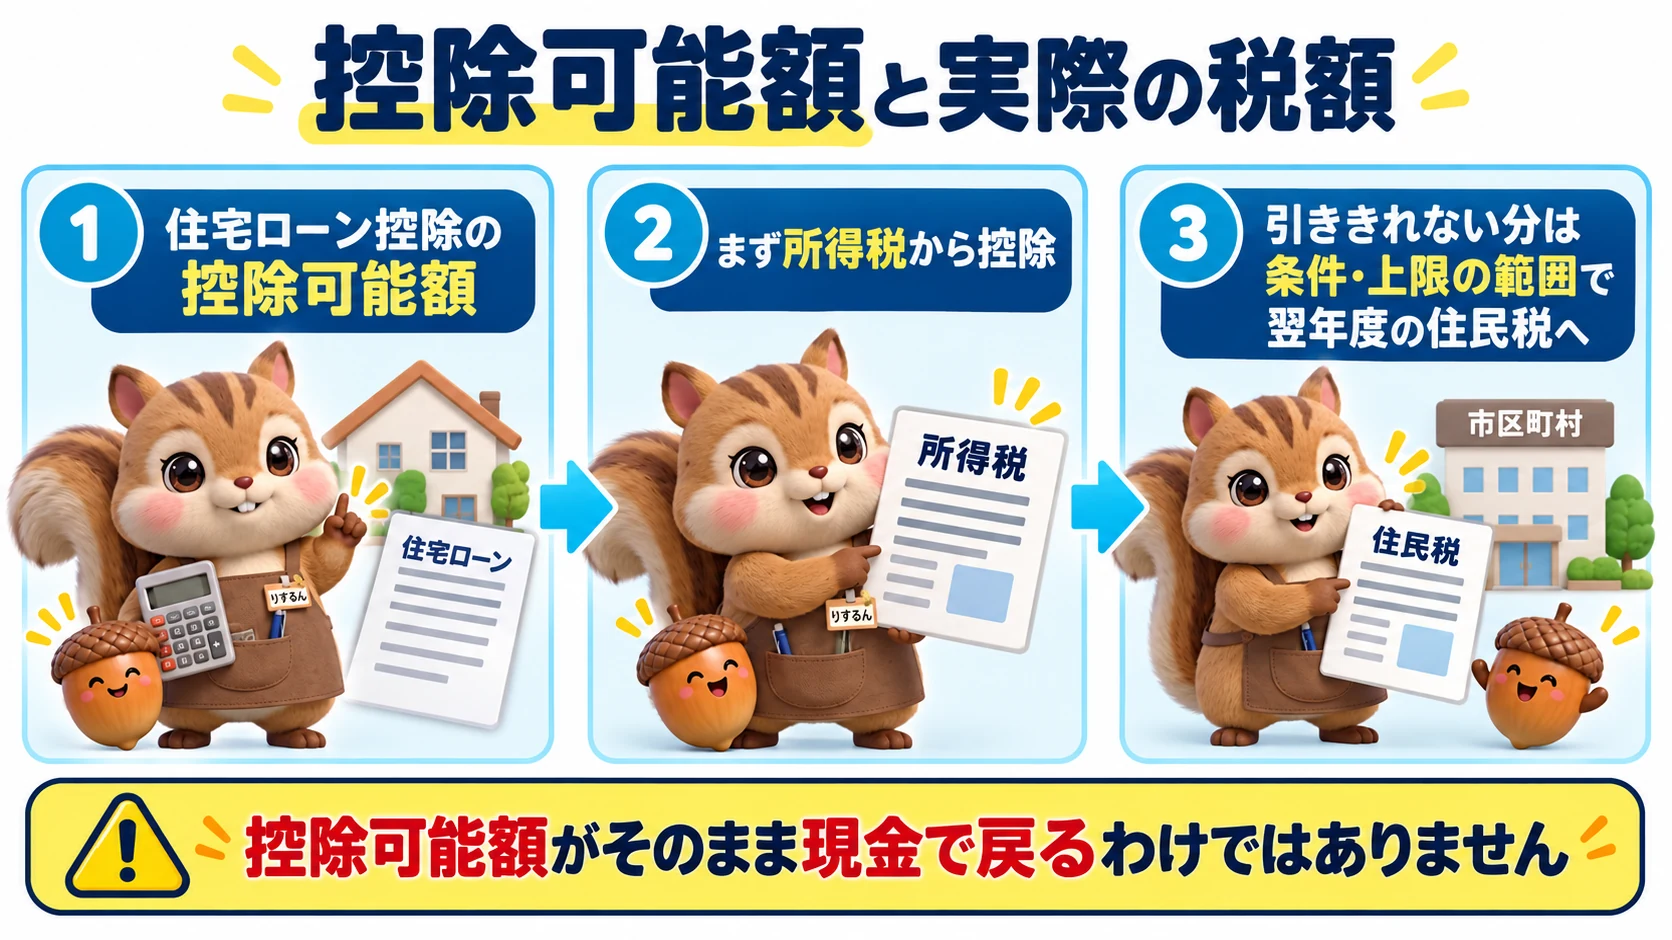
【図解③】控除可能額と所得税・住民税の関係
5.繰り上げ返済をするときは、返済期間を確認
住宅ローン控除の対象となる借入金には、返済期間が10年以上などの条件があります。ここでいう期間は、「今から10年以上返済が残っているか」ではありません。最初の返済時から、繰り上げ返済後の最終返済時までの期間で確認します。
期間短縮型の繰り上げ返済によって、その期間が10年未満になると、その年分以後は対象外となります。繰り上げ返済を決める前に、借入先へ変更後の返済予定を確認してください。
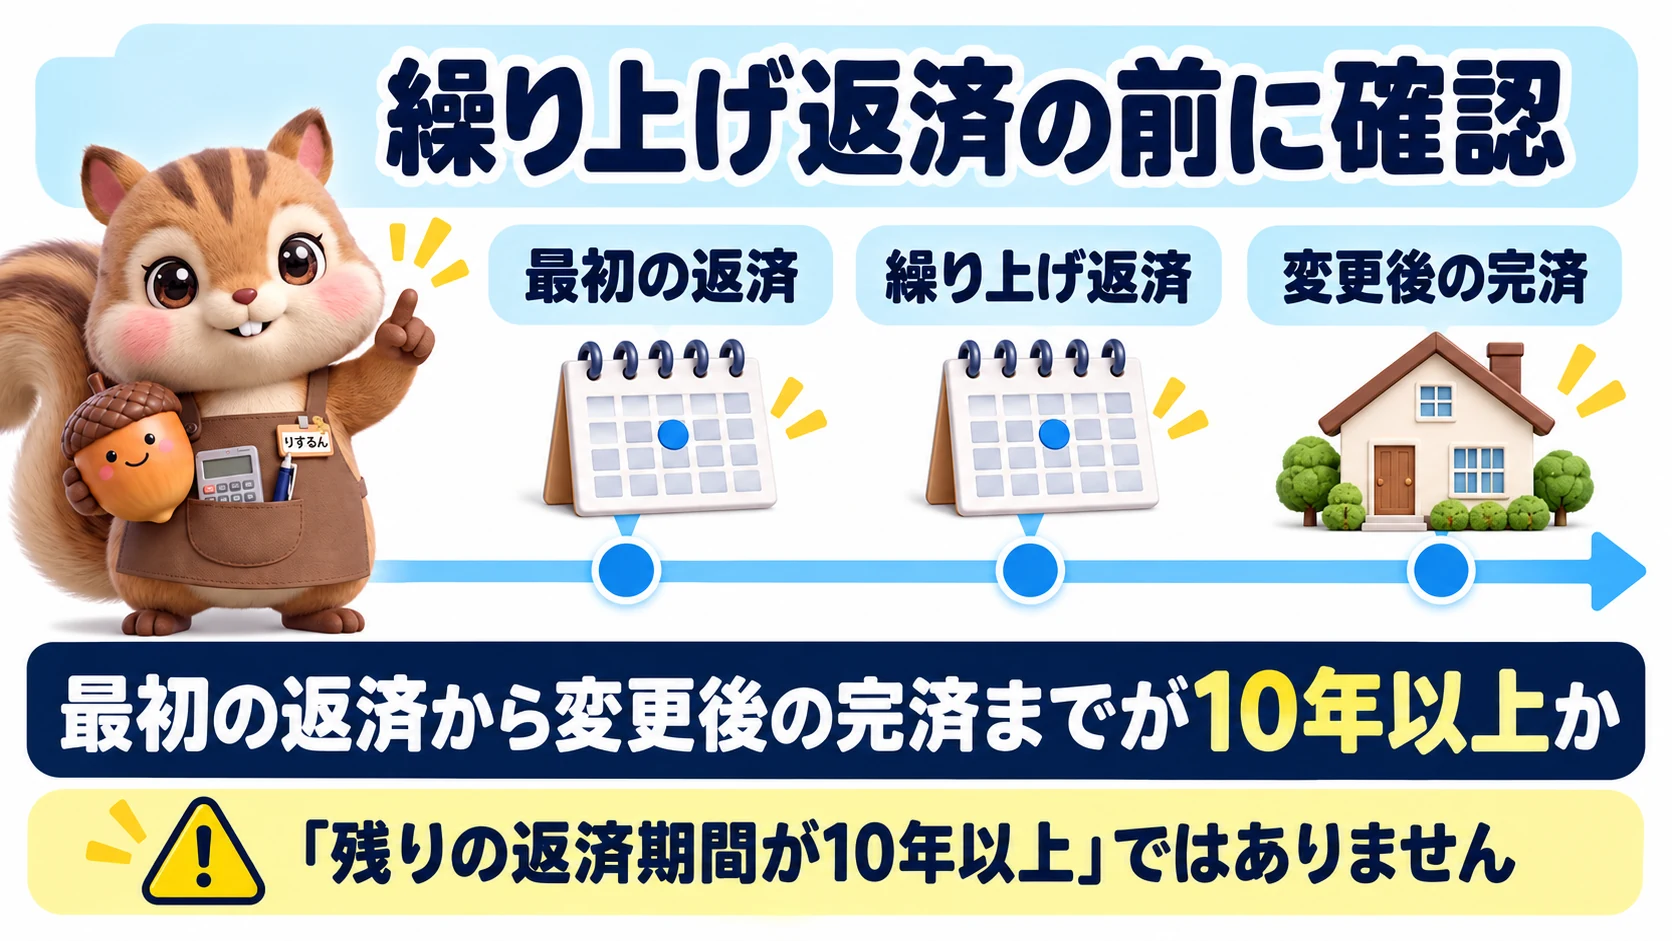
【図解④】繰り上げ返済と10年の判定
よくある質問
税務署からの申告書をなくしたら?
税務署に再交付を申請できます。電子交付を選んでいる場合は、e-Taxの受取状況も確認してください。勤務先の提出期限が近いときは、先に勤務先へ相談しましょう。
金融機関から年末残高等証明書が届かないときは?
まず借入先が「調書方式」に対応しているか確認してください。証明書方式なのに届かない、または紛失した場合は、金融機関に再発行などを相談します。調書方式では、紙の年末残高等証明書を使わない場合があります。
年末調整の提出期限に間に合わなかったら?
控除の適用要件を満たしていれば、確定申告で手続きできる場合があります。年末調整をやり直せるか勤務先へ確認し、難しければ税務署の案内に沿って申告してください。還付額や振込の有無を事前に断定することはできません。
2026年に入居したら、2026年の年末調整で申請できますか?
初年度の住宅ローン控除は年末調整で受けられません。2026年入居なら、2026年分の確定申告で申請します。要件を満たして初年度の手続きを済ませた給与所得者は、2027年分以降、年末調整で受けられる場合があります。
まとめ|入居年と借入先の方式から確認
住宅ローン控除を受ける最初の年は確定申告、2年目以降の給与所得者は年末調整での手続きが可能です。2年目以降は、その年分の控除申告書を確認し、年末残高の資料を借入先の方式に合わせて用意します。住宅の区分や入居年で条件が変わるため、手元の書類と勤務先の案内を照らし合わせて進めてください。
参考資料
- 国税庁「調書方式による住宅借入金等特別控除」
- 国税庁「令和4年以降に新築住宅等へ入居した場合の住宅ローン控除」
- 国税庁「令和8年分 年末調整のしかた」
- 国税庁「住宅借入金等特別控除の対象となる住宅ローン等」
- 国税庁「繰り上げ返済に関するQ&A」
- 国土交通省「住宅税制」
- 財務省「住宅ローン減税」
この記事の監修・執筆:NOARI(2級ファイナンシャル・プランニング技能士)
必要な書類と記入の流れを整理し、年末調整の手続きを進めやすいよう解説します。