勤務先の年末調整で、すべての税金の手続きが終わるわけではありません。医療費控除、ふるさと納税の寄附金控除、住宅ローン控除の初年度などは、条件に応じて確定申告で手続きします。申告が必要かどうかを、項目ごとに見ていきましょう。
1.年末調整で扱うもの、確定申告で扱うもの
年末調整は、勤務先が給与から引かれた所得税を精算する手続きです。生命保険料控除や扶養控除などは、必要な申告書を勤務先に提出します。一方、医療費控除や雑損控除、住宅ローン控除を初めて受ける年は、年末調整だけでは手続きできません。ふるさと納税も、ワンストップ特例の条件を満たさない場合などは確定申告が必要です。
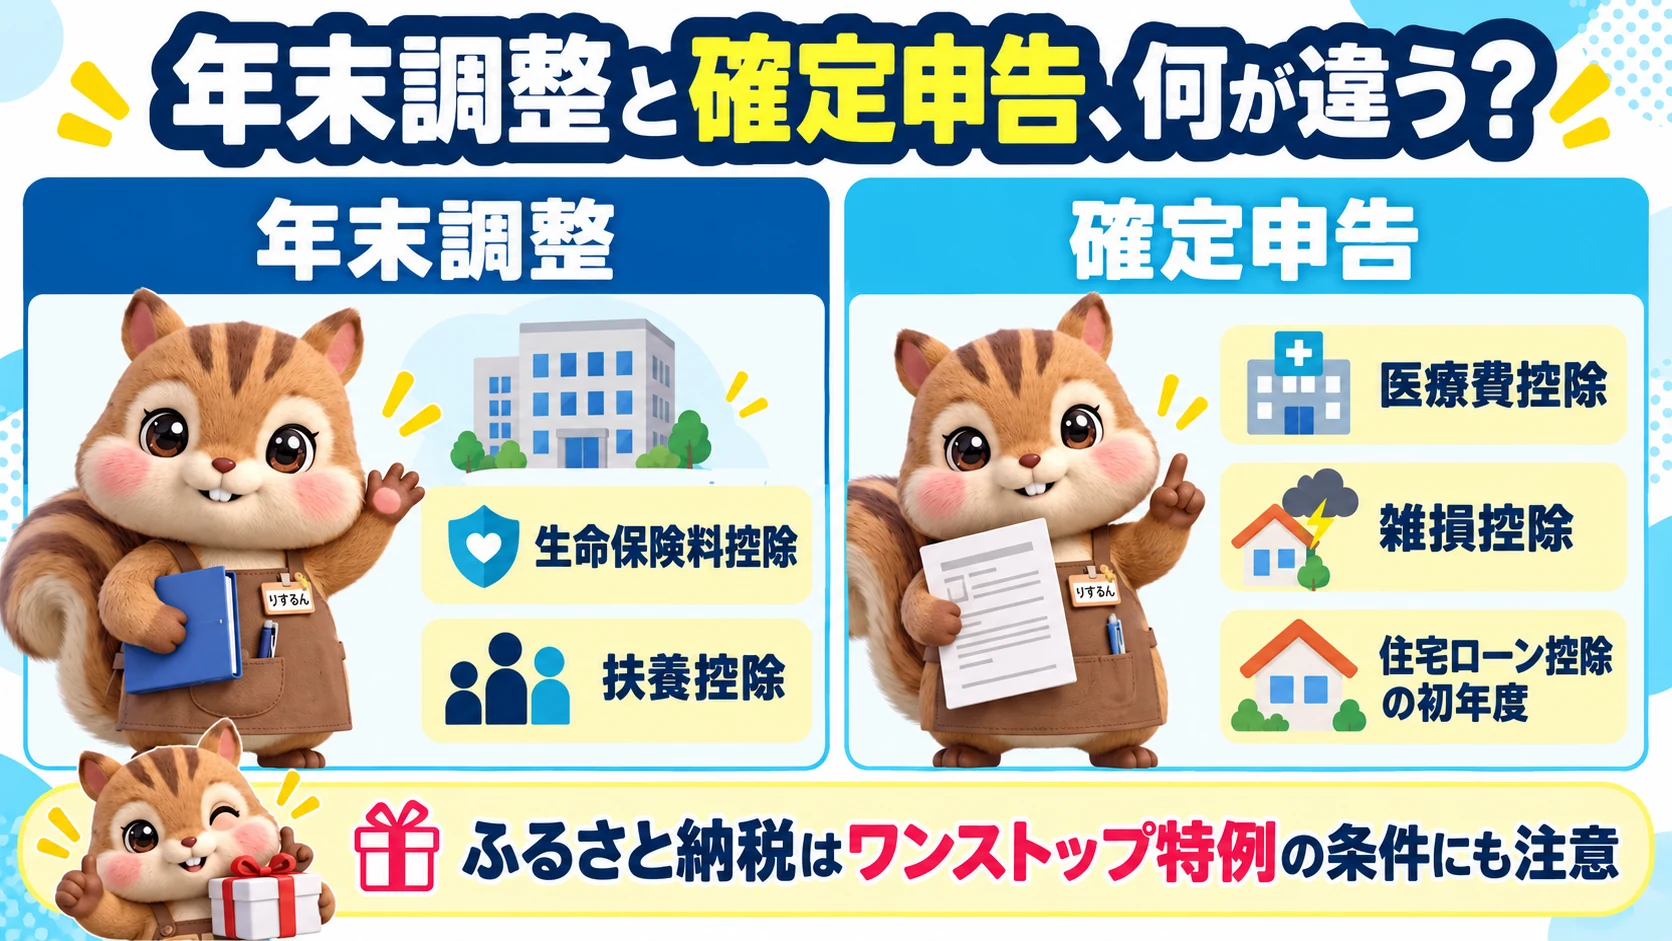
【図解①】年末調整と確定申告の担当範囲
2.医療費控除は「10万円超」だけで決めない
その年に支払った対象の医療費から、保険金などで補填された金額を差し引きます。さらに、10万円と総所得金額等の5%のうち少ないほうを差し引いた金額が、医療費控除額です。上限は200万円です。総所得金額等が200万円未満なら、医療費が10万円以下でも対象になる場合があります。
医療費控除を受けるには確定申告が必要です。医療費控除の明細書を作成し、領収書は原則として5年間保管します。同じ医療費について、通常の医療費控除とセルフメディケーション税制を併用することはできません。
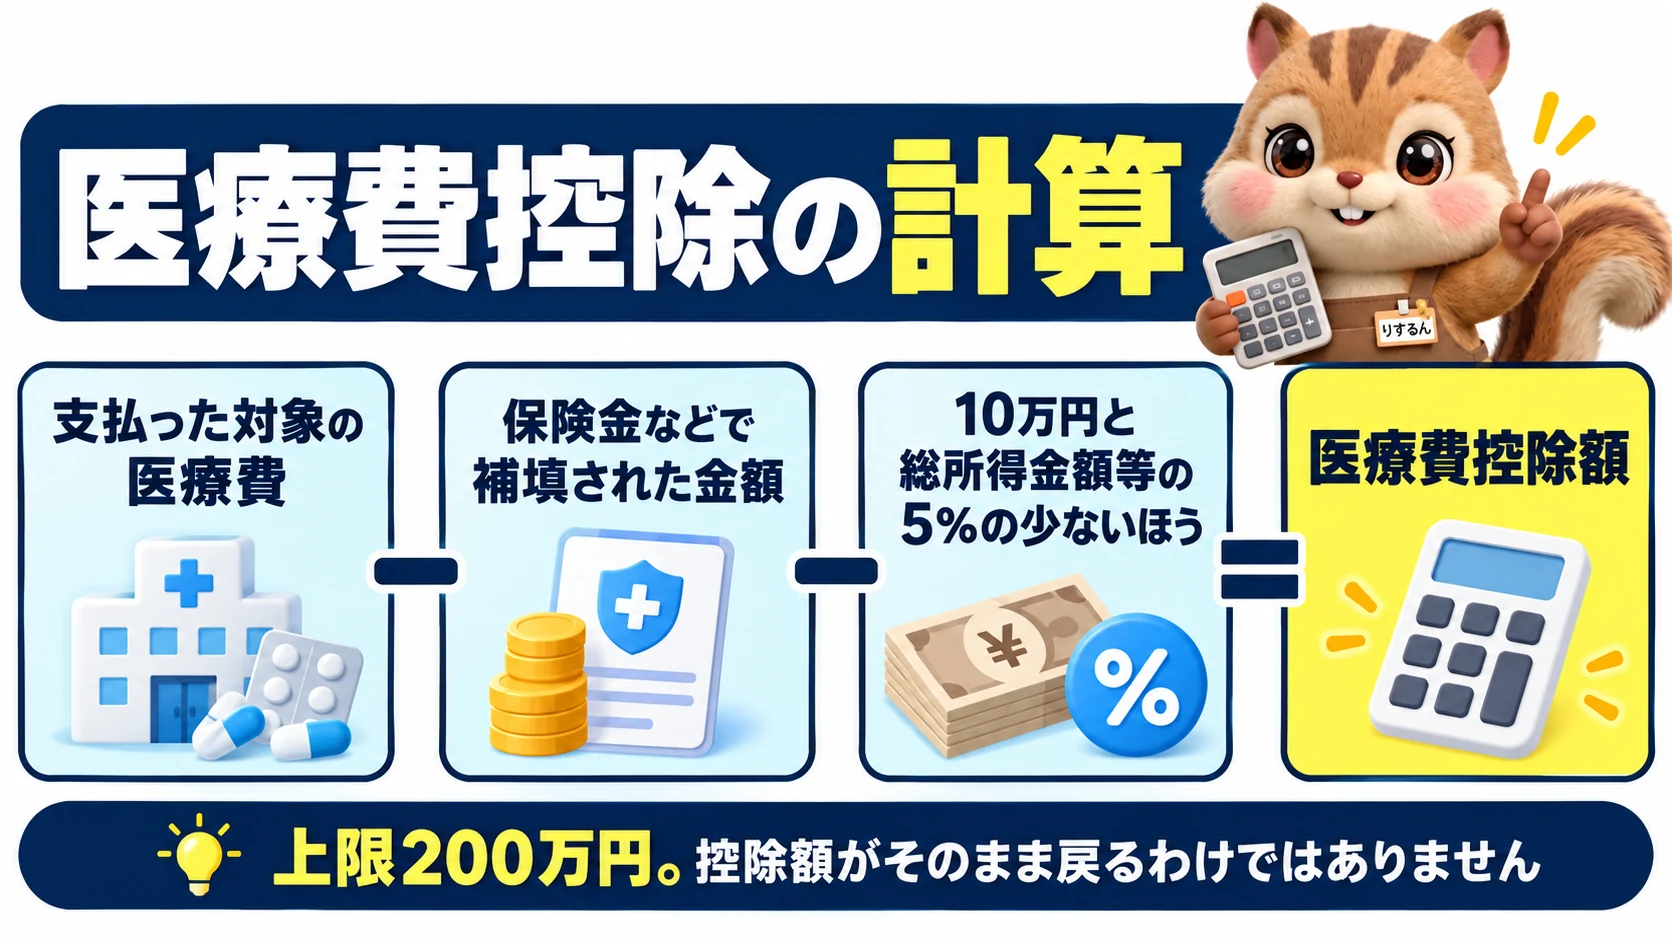
【図解②】医療費控除の計算手順
3.ふるさと納税とワンストップ特例
ふるさと納税は、寄附先が5団体以内などの条件を満たし、各自治体に申請すると、確定申告をせずにワンストップ特例を利用できます。年末調整で寄附金控除を申告する仕組みではありません。
医療費控除などのために確定申告をすると、申請済みのワンストップ特例は無効になります。確定申告書には、ワンストップ特例を申請した分も含め、その年の寄附をすべて記載してください。寄附金受領証明書などを確認しておきましょう。
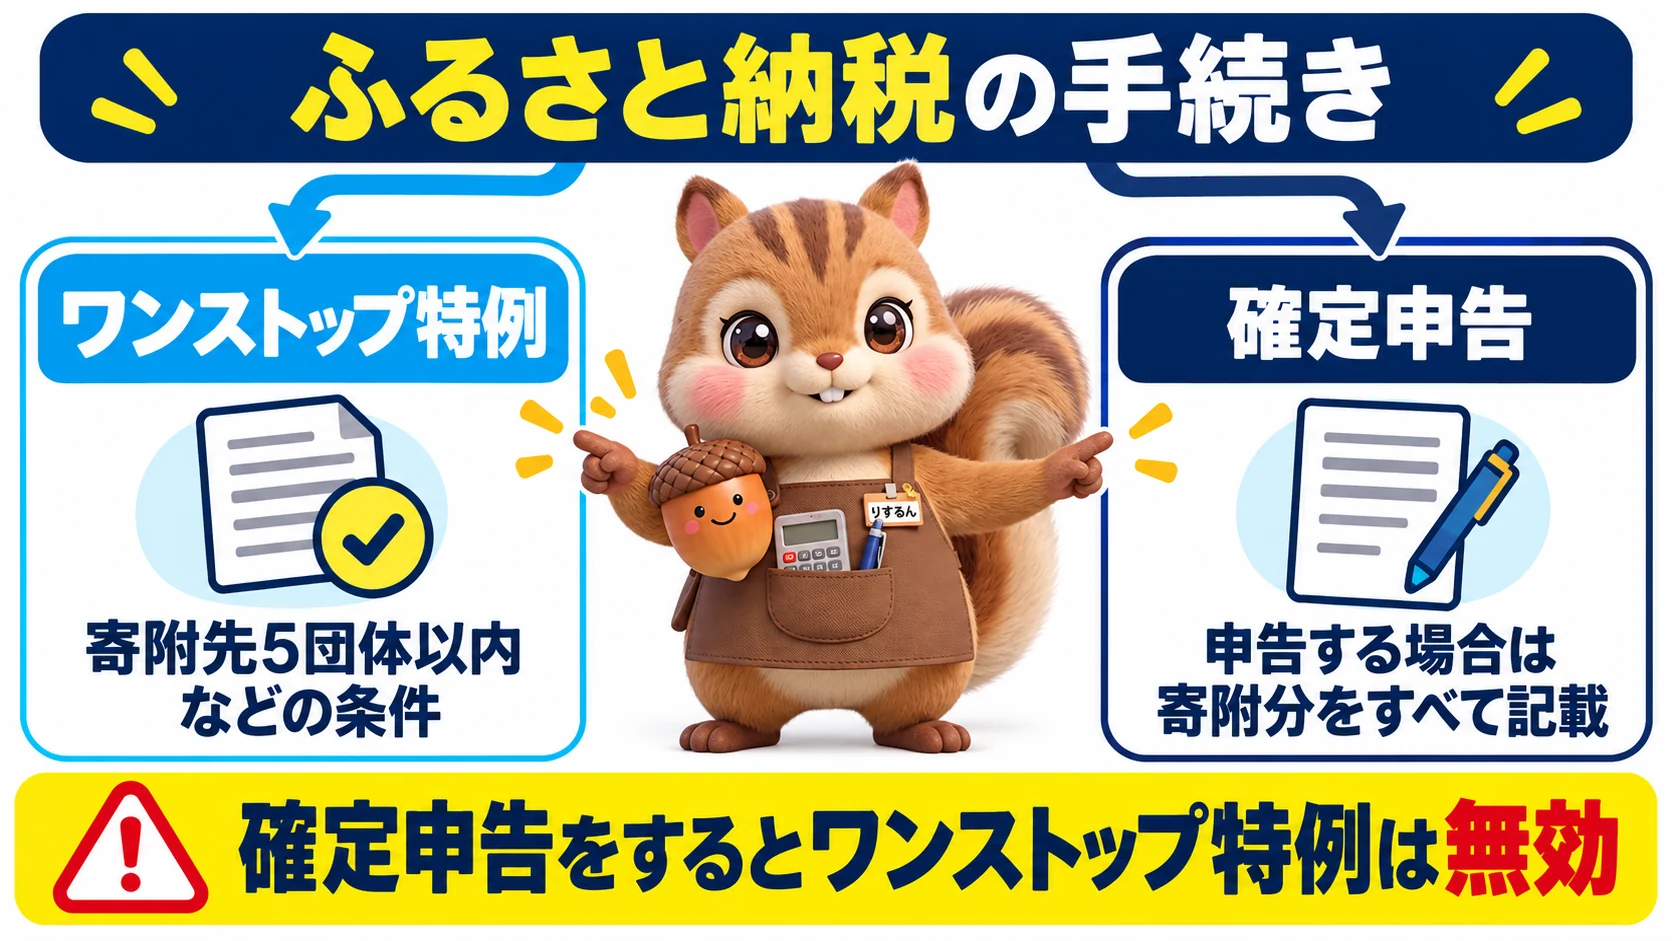
【図解③】ワンストップ特例と確定申告の分岐
4.住宅ローン控除の初年度と災害などの損失
住宅ローン控除を初めて受ける年は、要件を満たしたうえで確定申告をします。翌年以降は、給与所得者なら年末調整で受けられる場合があります。必要書類は入居年や借入先からの情報提供方法などで変わるため、国税庁の案内と金融機関の通知を確認してください。
災害、盗難、横領によって生活に通常必要な資産に損害を受けたときは、雑損控除の対象になる場合があります。詐欺や恐喝は対象外です。損害額の計算や保険金の扱いがあるため、被害の記録と支出の証拠を残して確認します。
5.還付申告をする前に
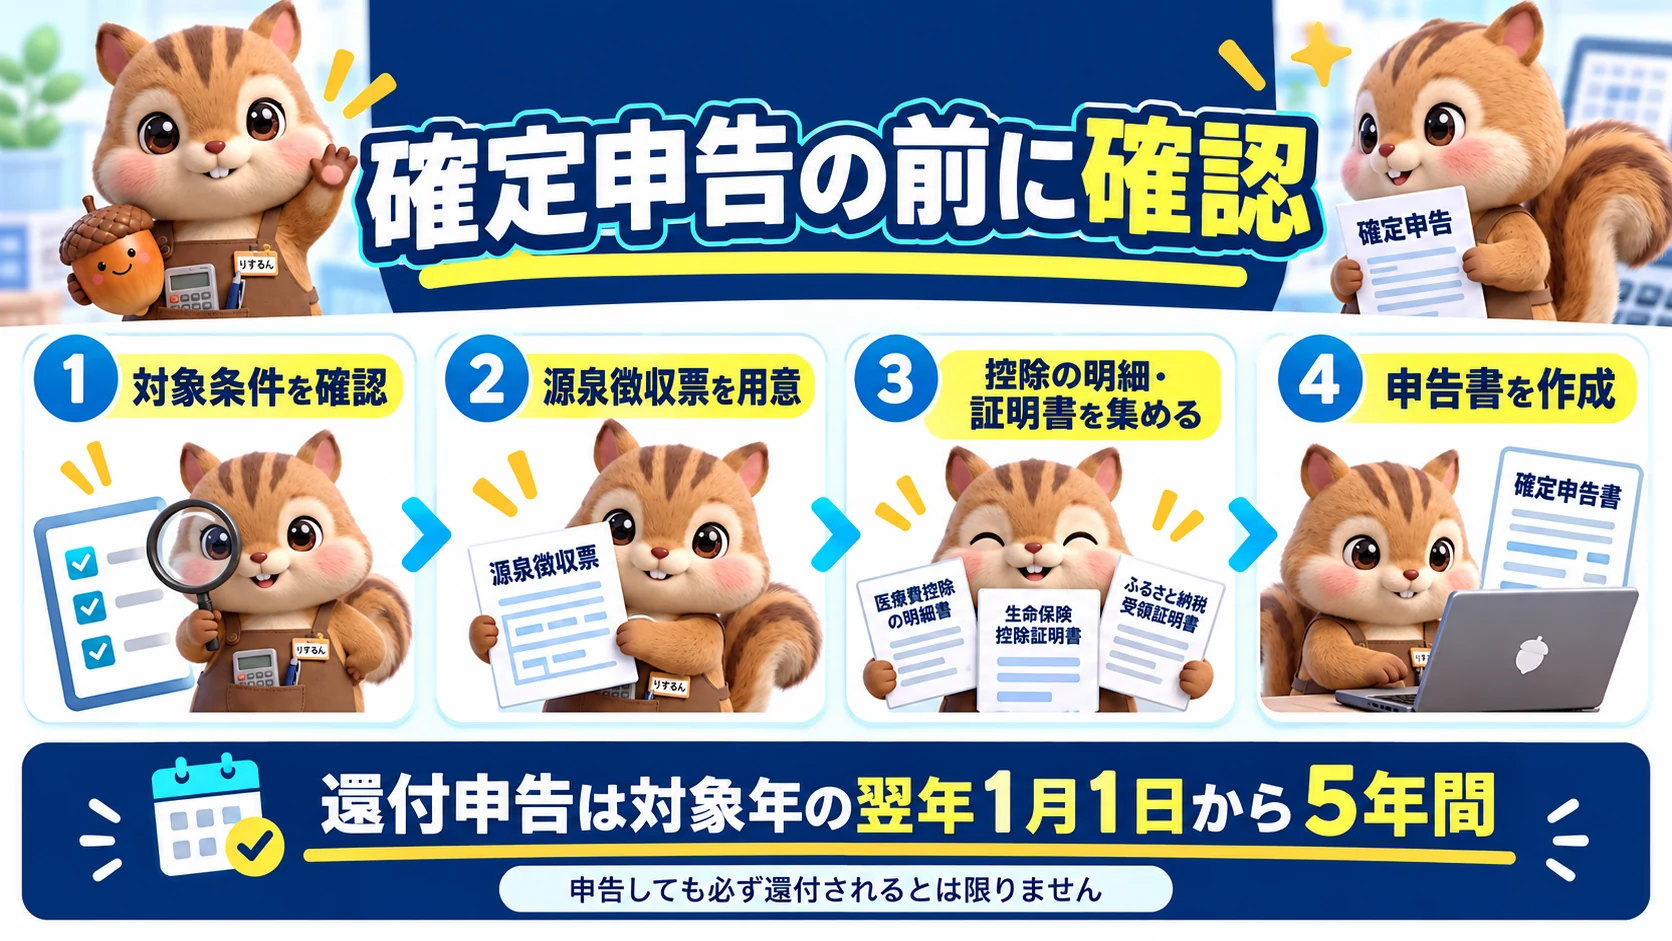
確定申告が義務でない人が税金の還付を受けるために申告する場合、対象年の翌年1月1日から5年間提出できます。ただし、控除を申告しても必ず還付金が出るとは限りません。年間の所得税額、源泉徴収された額、控除の適用条件で結果が変わります。
源泉徴収票、各控除の明細・証明書、本人確認に必要な情報をそろえ、国税庁の「確定申告書等作成コーナー」で内容を確認してください。
【図解④】申告前の確認と還付申告の期限
よくある質問
医療費が10万円以下なら申告できませんか?
総所得金額等が200万円未満の場合は、差し引く基準が所得の5%になるため、対象になることがあります。補填額を差し引いて計算してください。
ワンストップ特例を申請した後に確定申告したら?
特例は無効になります。申請済みの寄附も含め、すべて確定申告書に記載します。
住宅ローン控除は毎年確定申告が必要ですか?
初年度は確定申告が必要です。給与所得者は、翌年以降、年末調整で受けられる場合があります。
まとめ
年末調整で扱えない項目があっても、全員に確定申告が必要なわけではありません。まず控除の対象になるかを確認し、寄附や医療費、住宅ローンの書類をそろえて手続き方法を選びましょう。
参考資料
- 国税庁「医療費を支払ったとき(医療費控除)」
- 国税庁「ふるさと納税(寄附金控除)」
- 国税庁「住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
- 国税庁「調書方式による住宅借入金等特別控除」
- 国税庁「災害や盗難などで資産に損害を受けたとき(雑損控除)」
- 国税庁「【所得税及び復興特別所得税の申告等】」
- 国税庁「還付申告」
この記事の監修・執筆:NOARI(2級ファイナンシャル・プランニング技能士)
年末調整で扱えない控除や手続きについて、確定申告が必要になる場合を分かりやすく解説します。