保険会社などから控除証明書が届くと、「どの金額を、どの欄に書けばいいの?」と迷いますよね。生命保険や地震保険、家族の国民年金、iDeCoは、条件を満たせば年末調整で所得控除を申告できます。一方、ふるさと納税は年末調整とは別の手続きです。
この記事では、2026年分の所得税について、証明書の見方と手続きの違いを整理します。
年末調整の手続きの流れ
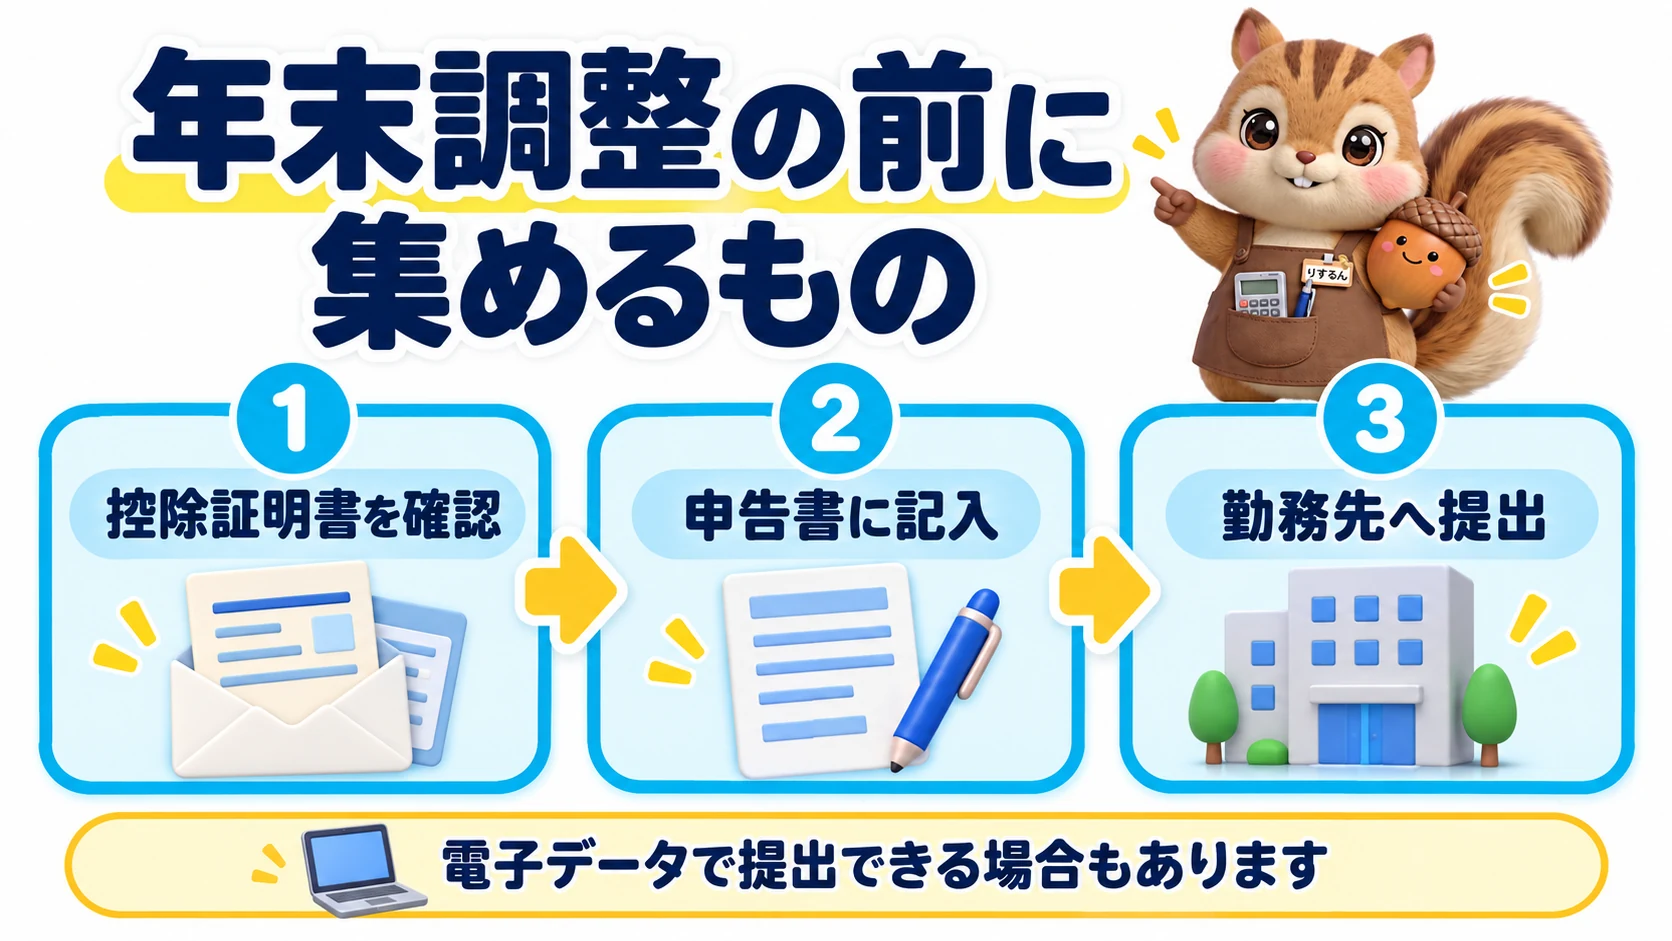
【図解①】年末調整の前に集めるもの(控除証明書の確認から勤務先への提出まで)
1.まず控除証明書と申告書を確認
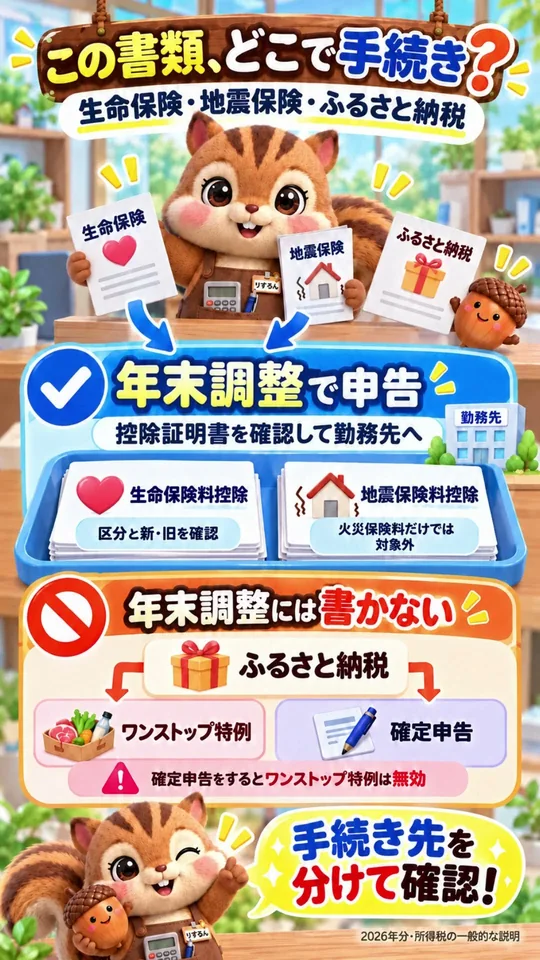
生命保険料や地震保険料などの控除を申告するときは、保険会社などが発行する控除証明書を確認します。勤務先に提出するのは「給与所得者の保険料控除申告書」です。
証明書には、発行時点までに支払った額と、年末まで払い続けた場合の予定額が併記されていることがあります。どの額を使うかは証明書の表示と勤務先の案内を確認し、年内に実際に支払う額が変わったときは勤務先へ伝えてください。
提出方法は紙だけではありません。勤務先が対応していれば、控除証明書の電子データを使える場合もあります。届いた書類やデータは、提出が終わるまで保管しましょう。
2.生命保険料控除|「新・旧」と3つの区分を見る
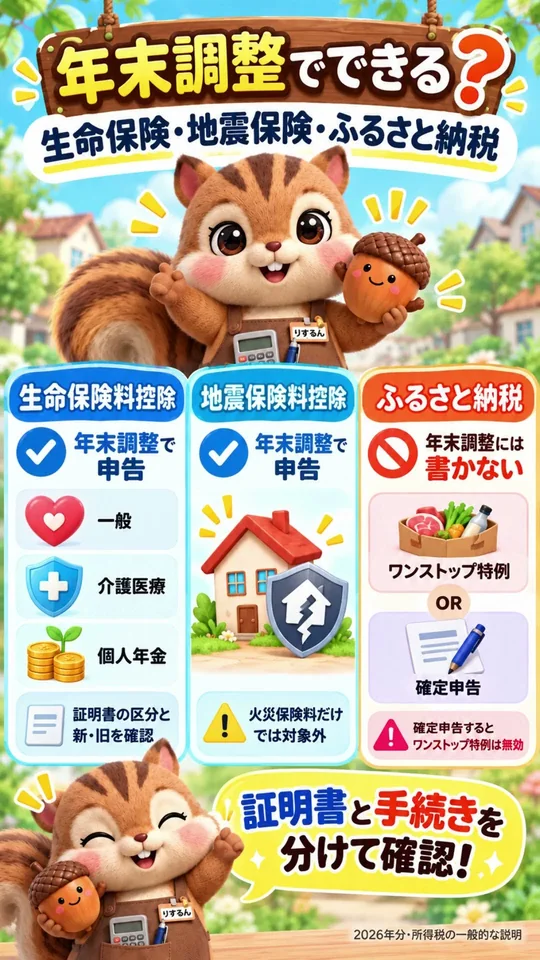
生命保険料控除には「一般生命保険料」「介護医療保険料」「個人年金保険料」の3つの区分があります。さらに、契約した時期によって新契約と旧契約で計算方法が異なります。まず証明書に書かれた区分を見てください。
所得税では、新契約の各区分の控除額は通常それぞれ最高4万円です。旧契約の一般生命保険料と個人年金保険料は、それぞれ最高5万円になる場合があります。ただし、新旧を組み合わせたときの計算には別の上限があり、生命保険料控除の合計上限は12万円です。「支払った保険料の全額が税金から引かれる」という意味ではありません。
2026年分からは、23歳未満の扶養親族がいる人について、新契約の「一般生命保険料」の控除額が最高6万円となる特例があります。介護医療保険料と個人年金保険料の枠まで6万円になるわけではなく、3区分の合計上限も12万円です。対象になるかは、扶養親族の年齢や所得などの条件を確認してください。
3.地震保険料控除|火災保険とは分けて確認
地震保険料控除は、対象となる地震保険の保険料について受けられる所得控除です。所得税の控除額は、支払った対象保険料に応じて最高5万円です。火災保険に地震保険を付けている場合は、証明書に記載された地震保険料の部分を確認します。火災保険料だけでは、この控除の対象になりません。
一定の条件を満たす古い長期損害保険契約には経過措置があります。証明書に「旧長期損害保険料」と書かれている場合は、その区分も確認してください。地震保険料と旧長期損害保険料を合わせても、控除額の上限は5万円です。
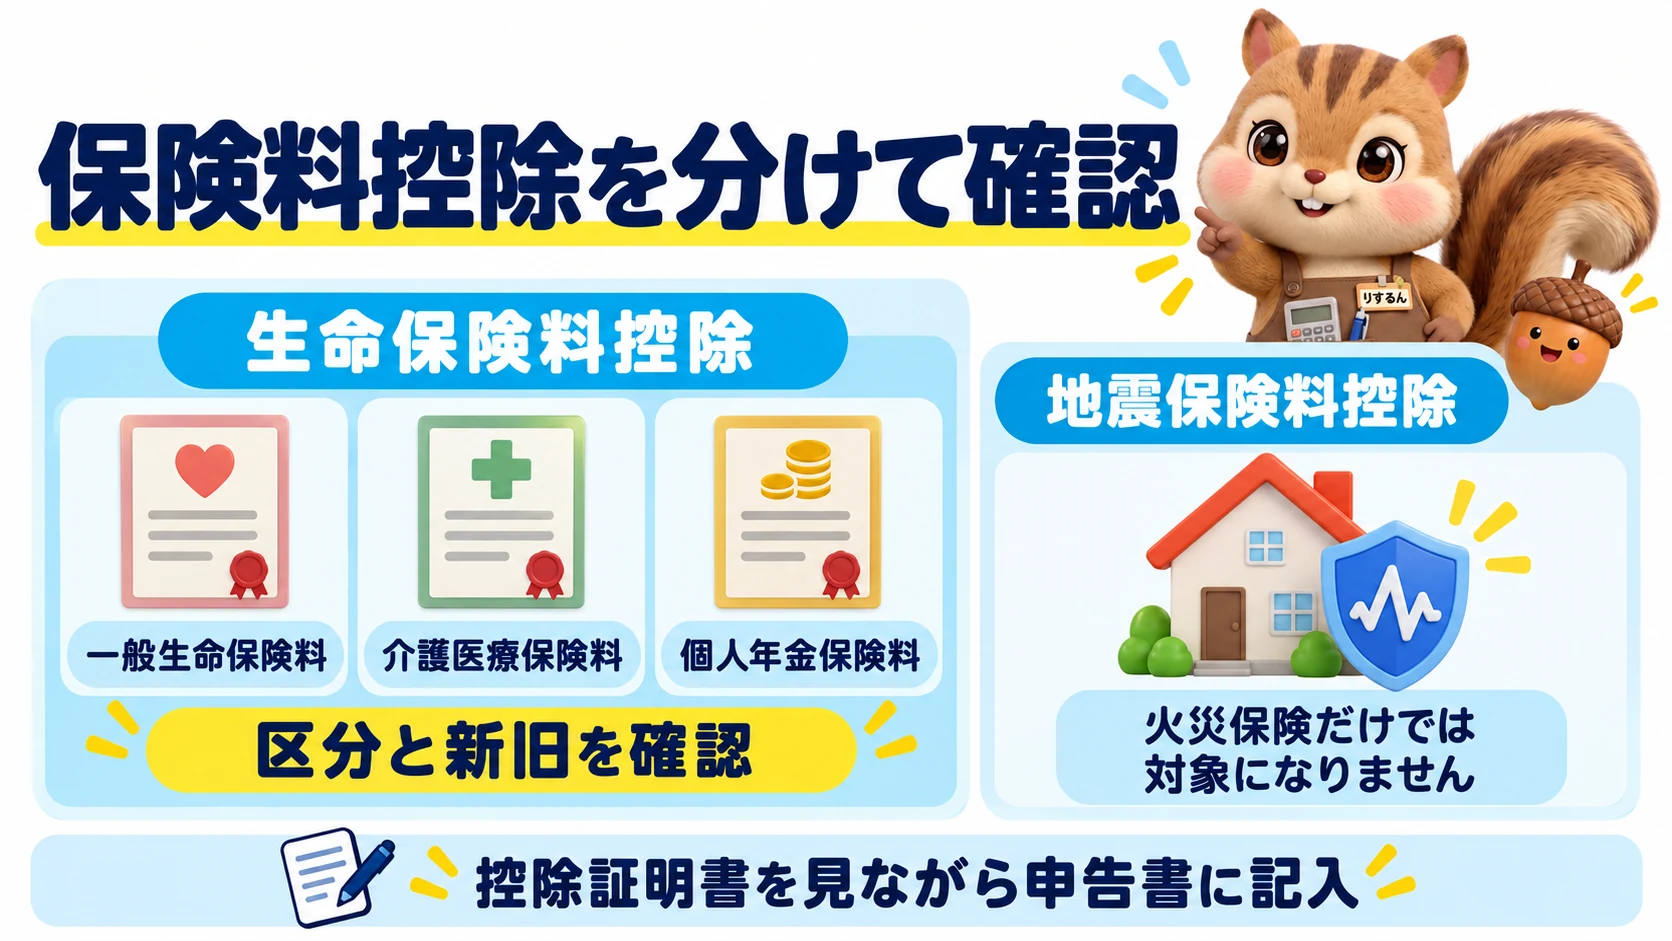
【図解②】保険料控除を分けて確認(生命保険料控除の3区分と地震保険料控除)
4.家族の国民年金などを支払った場合
自分と生計を一にする配偶者や親族が負担すべき国民年金保険料、国民健康保険料などを、自分が実際に支払った場合は、社会保険料控除の対象になることがあります。控除できるのは、その年に支払った対象額です。生命保険料控除のような12万円の上限はありません。
「控除額」は税金がそのまま同額戻るという意味ではありません。同じ支払いを家族で重複して申告することもできません。国民年金保険料については控除証明書などを確認し、誰が支払ったか分かるようにしておきましょう。
給与から天引きされている本人の健康保険料や厚生年金保険料は、通常、勤務先が年末調整に反映します。それ以外に自分で支払った社会保険料があるときは、申告書の記入を確認してください。
5.iDeCoの掛金も確認
自分で支払ったiDeCoの掛金は、「小規模企業共済等掛金控除」の対象です。その年に支払った対象掛金を所得から差し引けます。個人払込をしている方は、届いた「小規模企業共済等掛金払込証明書」を確認し、保険料控除申告書の該当欄に記入します。
掛金を給与から天引きする事業主払込の場合は、勤務先での取扱いを確認してください。支払方法によって、本人が証明書を提出する手順が異なります。
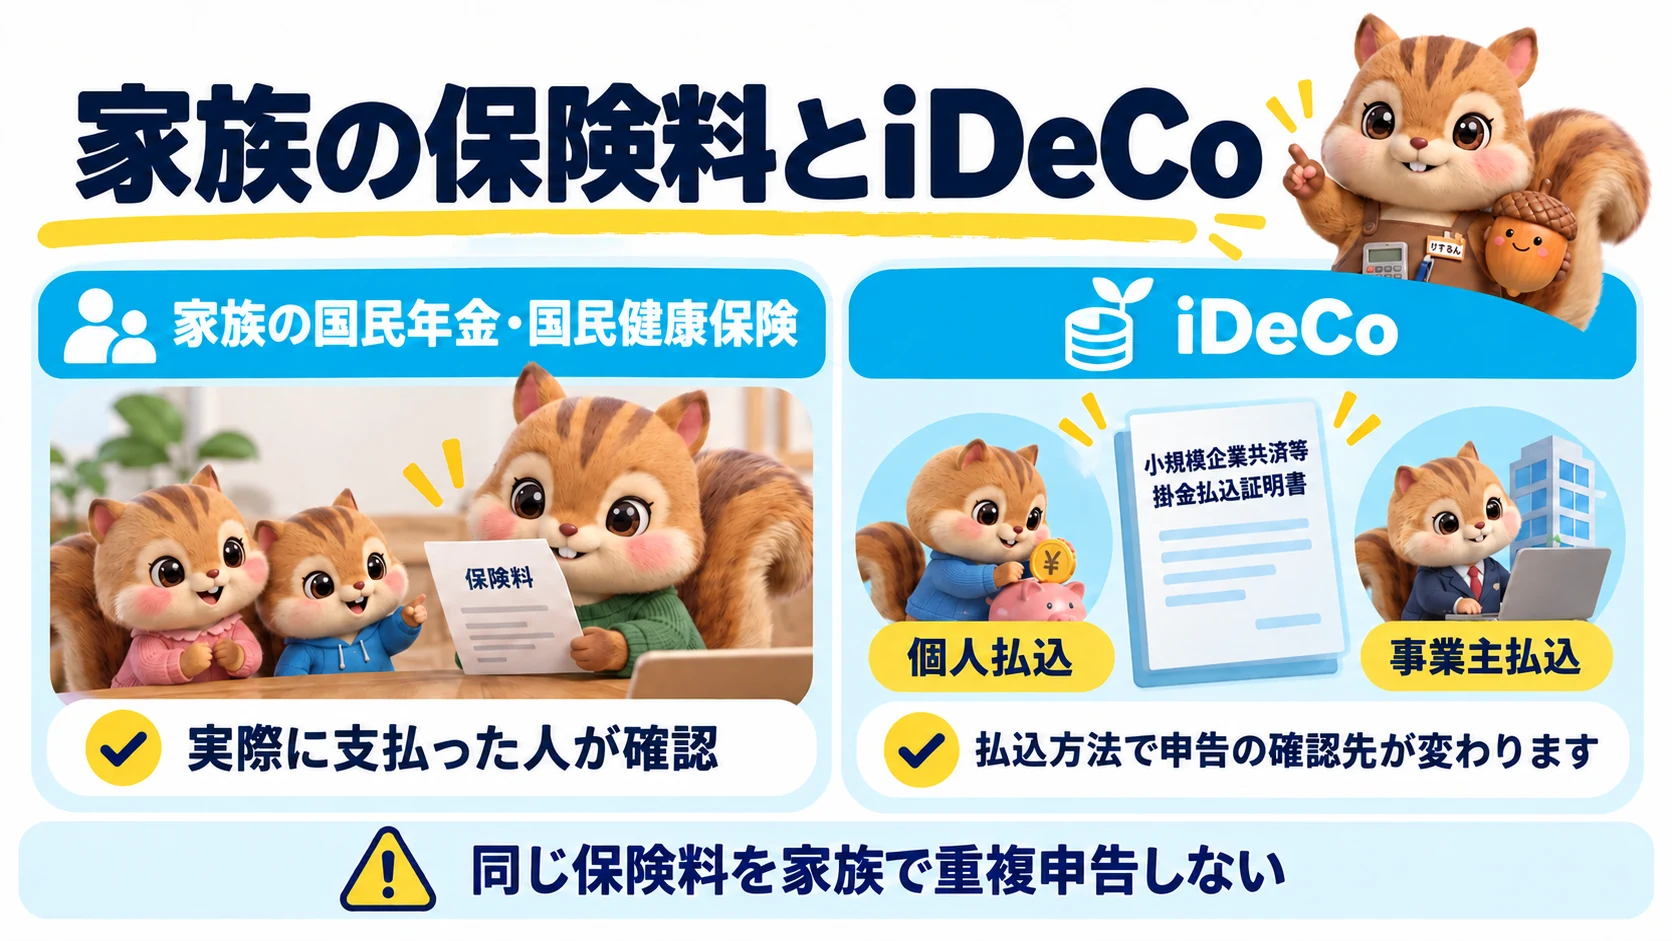
【図解③】家族の保険料とiDeCo(個人払込・事業主払込の違い)
6.ふるさと納税は年末調整に書く?
ふるさと納税は、年末調整の保険料控除申告書には書きません。寄附金控除を受ける手続きは、原則として確定申告です。
確定申告が不要な給与所得者で、寄附先が5団体以内などの条件を満たす場合は、寄附先の自治体へワンストップ特例を申請できます。申請方法や期限は寄附先の案内を確認してください。
医療費控除などのために確定申告をすると、提出済みのワンストップ特例は無効になります。その場合は、ワンストップ特例を申請した分も含め、その年の寄附をすべて確定申告に記載します。
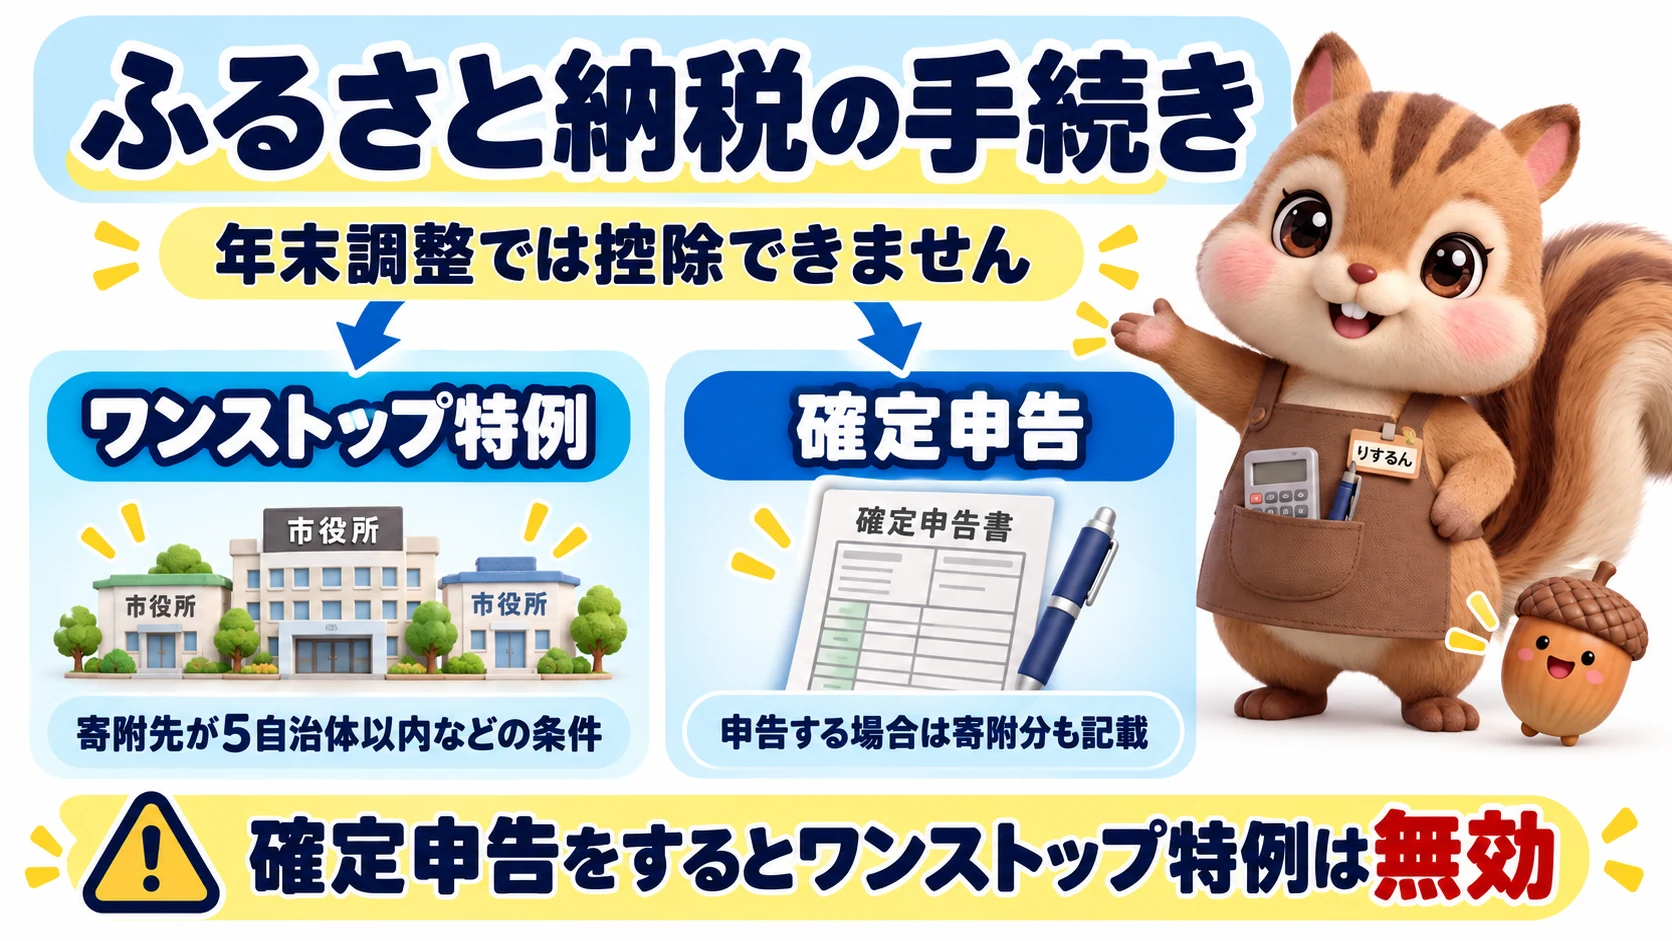
【図解④】ふるさと納税の手続き(ワンストップ特例と確定申告)
ふるさと納税はポイント還元の「楽天」がお得!
12月末に駆け込みで寄附をすると、人気の返礼品は品切れになってしまいます。
今のうちにシミュレーションで自分の「控除上限額」を計算し、お得に返礼品をゲットしましょう!
※ワンストップ特例を使えば確定申告は不要です(スマホから申請可能)
よくある質問
控除証明書をなくしたらどうすればいいですか?
発行元の保険会社などに、再発行や電子データでの取得方法を確認してください。勤務先の提出期限に間に合わないときは、勤務先に相談しましょう。年末調整で反映できなかった控除は、確定申告で申告できる場合があります。
配偶者名義の生命保険を、自分の年末調整で申告できますか?
契約者の名義だけでは決まりません。自分が実際に保険料を支払い、保険金などの受取人も所定の条件を満たす場合は、対象になり得ます。誰が負担したかと、証明書・契約内容を確認してください。
年末調整の書類を出した後に保険へ加入したら?
その年に支払った保険料が控除の対象になる場合があります。まず勤務先に、年末調整の内容を直せるか相談してください。間に合わない場合は、確定申告で申告する方法があります。
まとめ|控除の種類と手続きを分けて確認
届いた証明書は、まず「生命保険・地震保険・社会保険料・iDeCoのどれか」を見てください。生命保険は新旧の区分も確認します。控除額は、支払額と同じだけ税金が減る金額ではありません。
ふるさと納税は年末調整には記入せず、ワンストップ特例または確定申告で手続きします。提出前に、勤務先の案内と証明書を見比べておきましょう。
参考資料
関連動画
この記事の監修・執筆:NOARI(2級ファイナンシャル・プランニング技能士)
使える控除を見落とさないために、年末調整で確認したいことを分かりやすく整理します。