家族が働き始めたり、勤務時間を増やしたりすると、「年末調整で受けている控除はどうなるの?」と気になりますよね。
税金の控除は、家族の年齢や所得、誰がその家族の生活を支えているかによって扱いが変わります。配偶者、子ども、親では確認する制度も同じではありません。
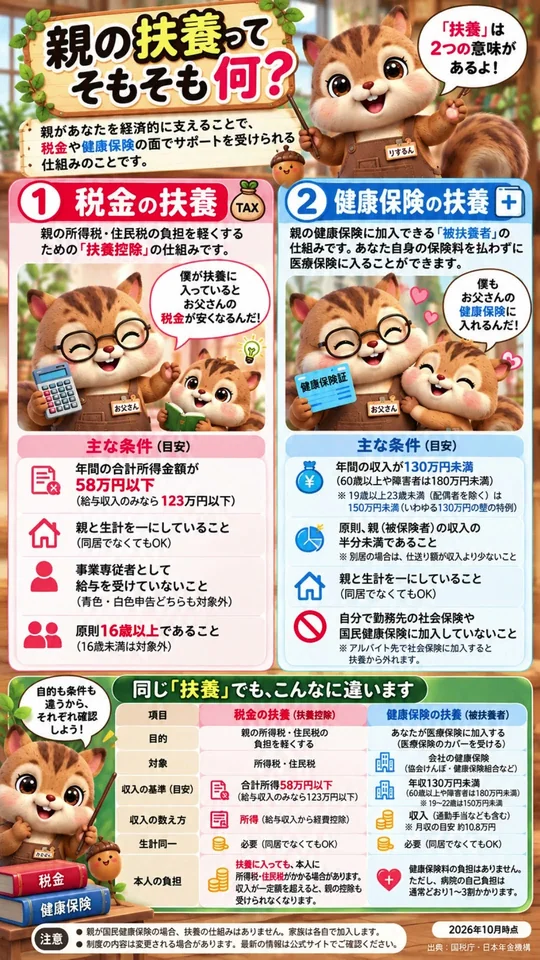
この記事では、2026年分の所得税について、家族ごとに確認したいポイントを整理します。健康保険の扶養は別の制度なので、分けて考えましょう。
1.扶養控除とは? まず家族の年齢を確認
扶養控除は、生計を一にする家族が一定の条件を満たすときに受けられる、所得税の控除です。対象となる家族の年齢によって控除額が変わります。
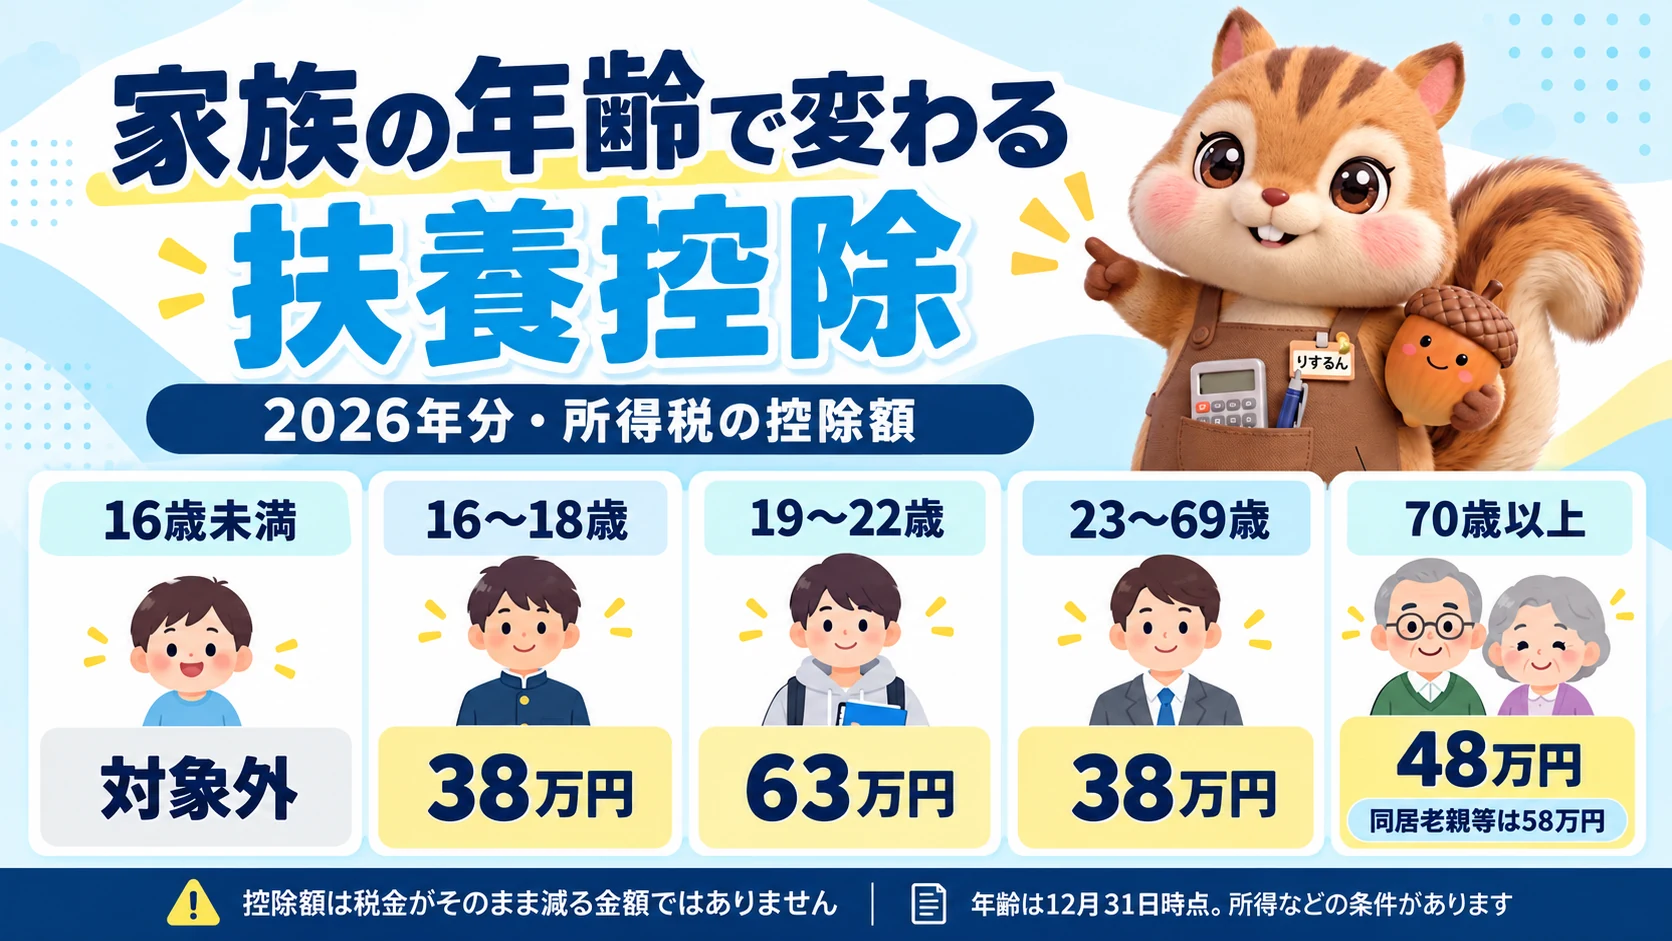
【図解①】家族の年齢で変わる扶養控除(2026年分・所得税の控除額)
図解の金額は、税金がそのまま減る金額ではありません。税額を計算するときに、所得から差し引く「控除額」です。
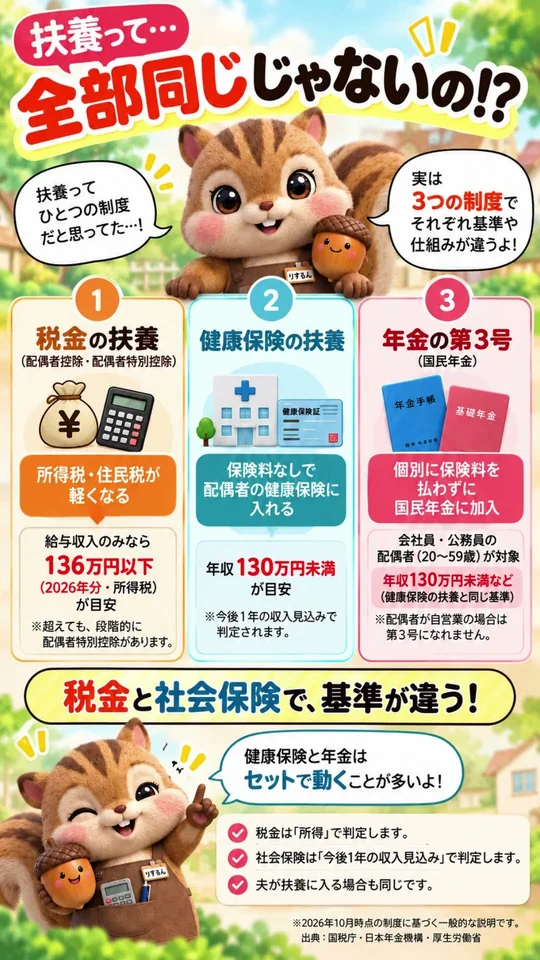
2026年分は、扶養する家族の合計所得金額が62万円以下であることが基本的な所得要件です。給与収入だけなら136万円以下が目安になります。給与以外の所得もある場合は、収入額だけでは判断できません。
また、配偶者はこの扶養控除の対象には含まれません。配偶者については、次の配偶者控除・配偶者特別控除を確認します。
2.配偶者の収入が変わったとき
配偶者の合計所得金額が62万円以下などの条件を満たす場合、もう一方の配偶者は「配偶者控除」を受けられます。配偶者の収入が給与だけなら、2026年分は給与収入136万円以下が目安です。
この金額を超えると、すぐに控除がなくなるとは限りません。配偶者の合計所得金額が62万円を超え、133万円以下の場合は、「配偶者特別控除」を受けられる可能性があります。控除額は配偶者の所得に応じて変わります。
どちらの控除も、控除を受ける人自身の所得が条件に含まれます。家族の給与収入だけで決めず、夫婦それぞれの所得を確認してください。
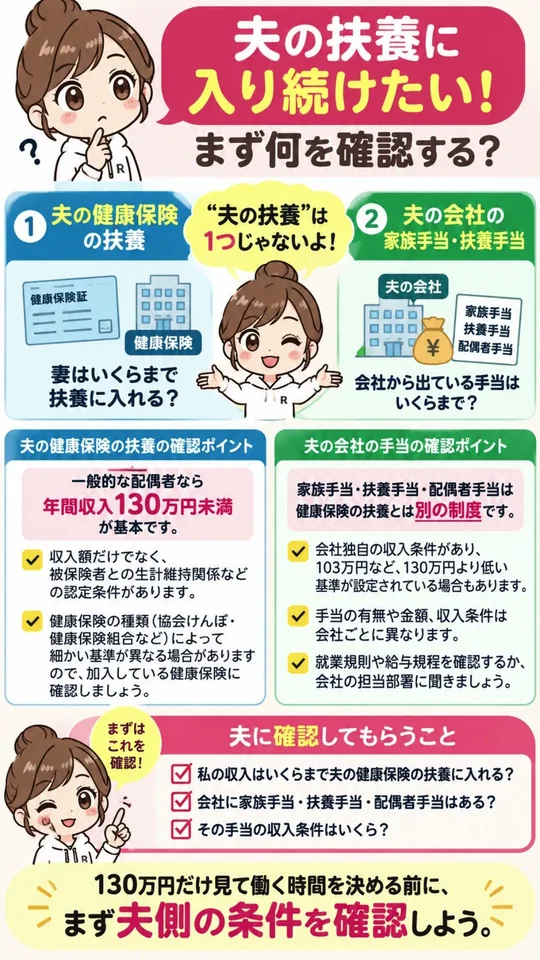
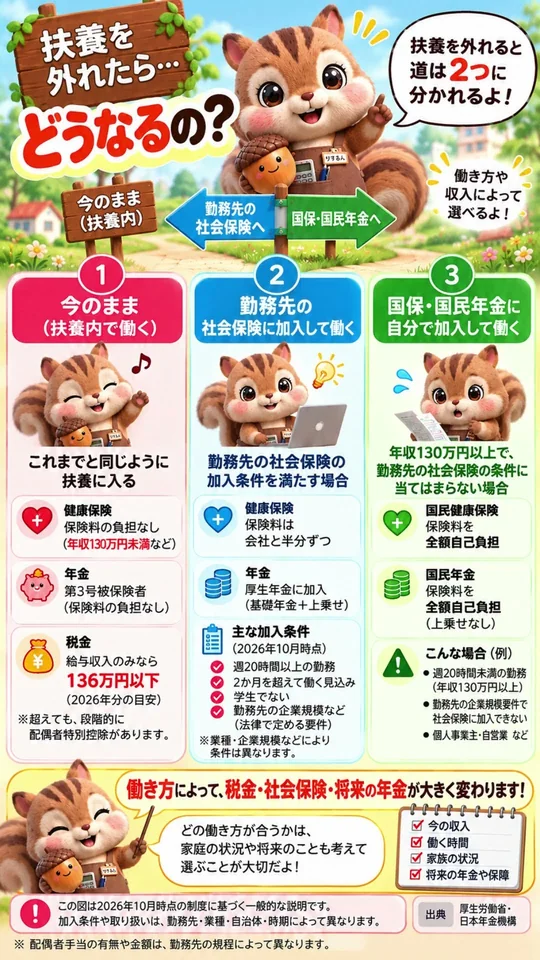
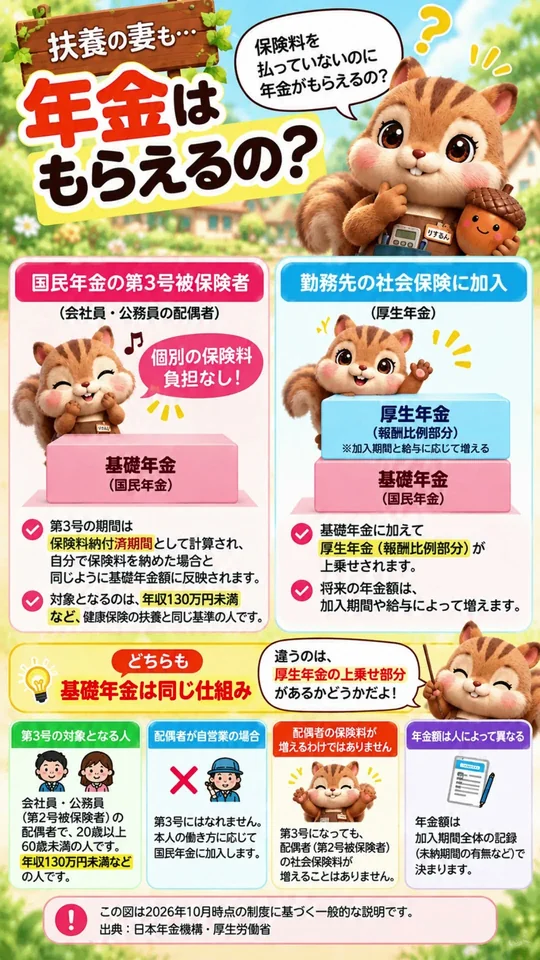
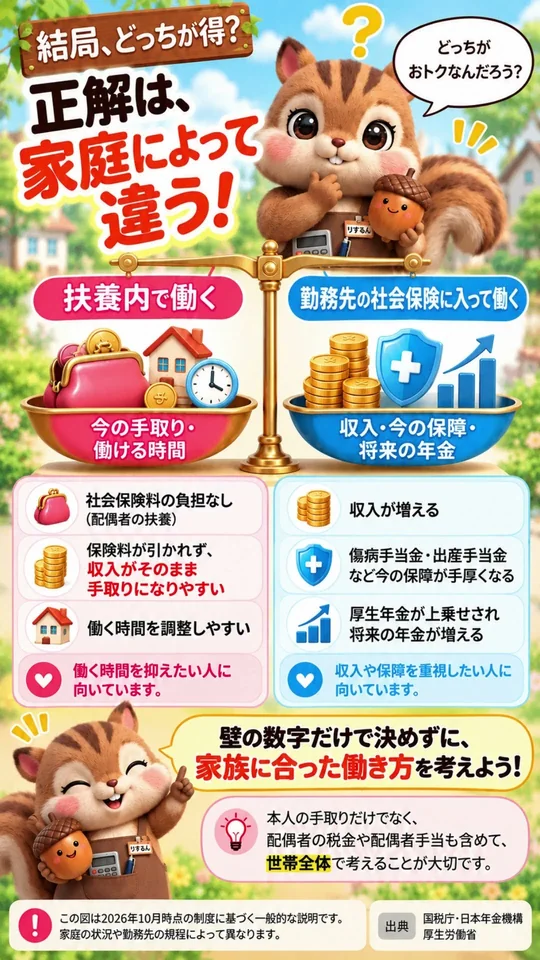
なお、税金の配偶者控除と、健康保険で家族の扶養に入れるかどうかは別の判定です。
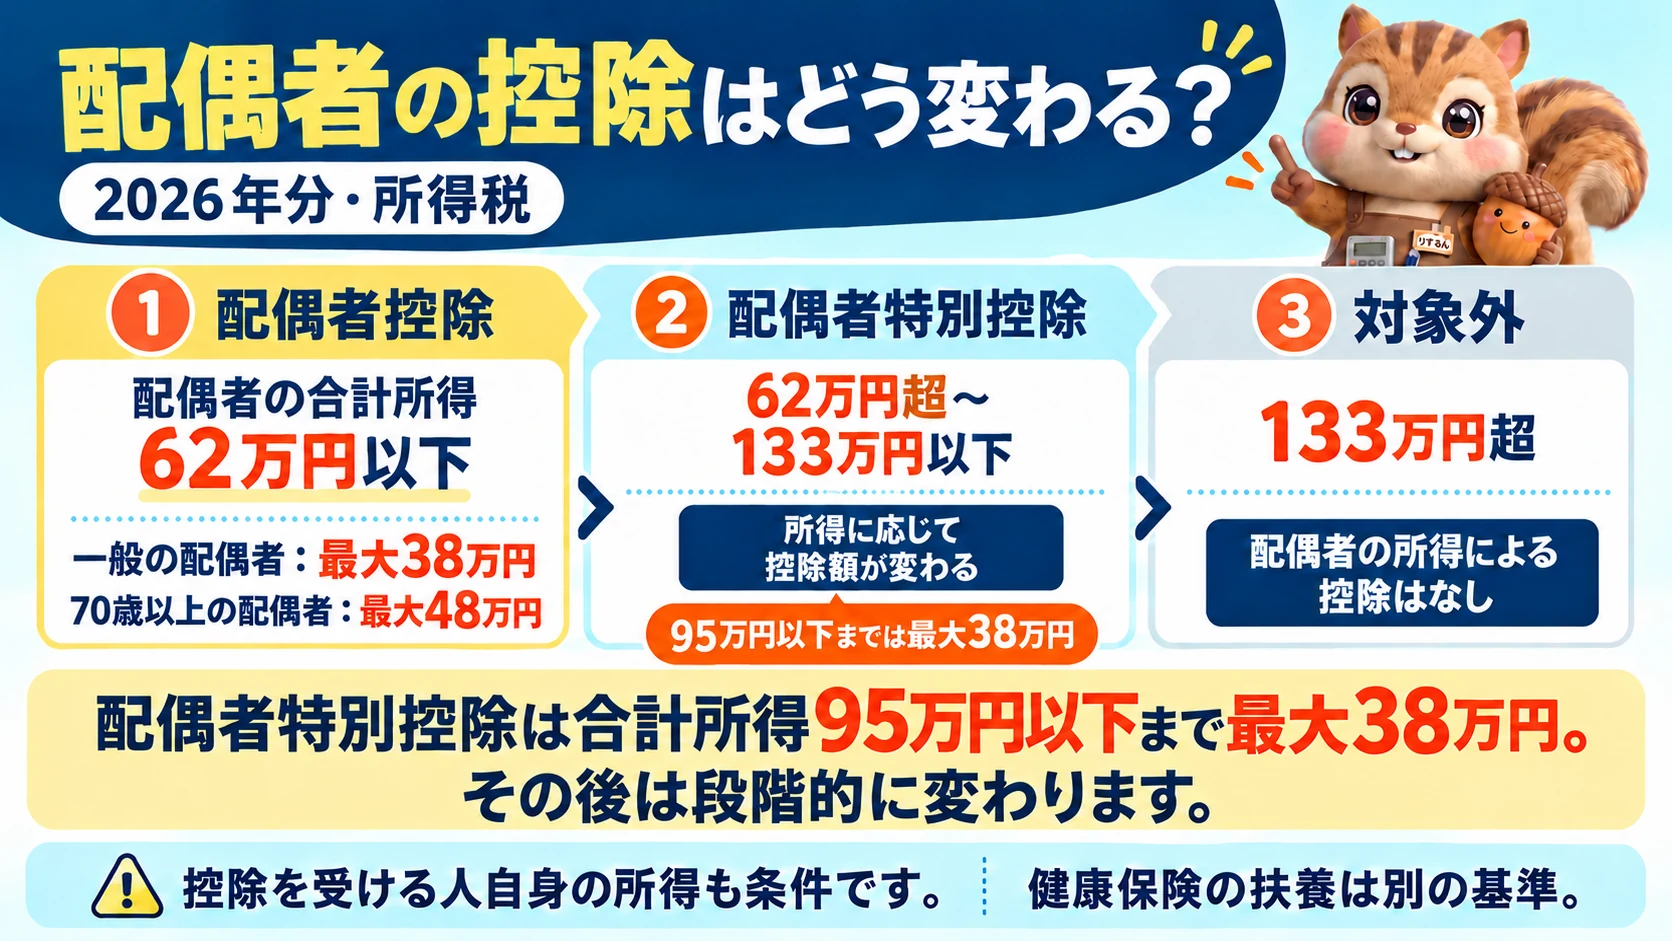
【図解②】配偶者控除と配偶者特別控除(2026年分・所得税)
3.子どもを扶養しているとき
16歳未満の子どもには、所得税の扶養控除はありません。ただし、年末調整の申告書には「住民税に関する事項」として16歳未満の扶養親族を記入する欄があります。所得税の扶養控除がないからといって、申告書の確認を省かないようにしましょう。
16歳以上の子どもは、年齢や所得などの条件を満たせば扶養控除の対象になります。特に、その年の12月31日時点で19歳以上23歳未満の子どもは、「特定扶養親族」として控除額が異なります。この区分は学生かどうかではなく、年齢などの条件で決まります。
19歳以上23歳未満の子どもの所得が扶養控除の基準を超えた場合も、「特定親族特別控除」を受けられることがあります。2026年分は、子どもの合計所得金額が62万円を超え123万円以下なら、所得に応じた控除の対象となる可能性があります。
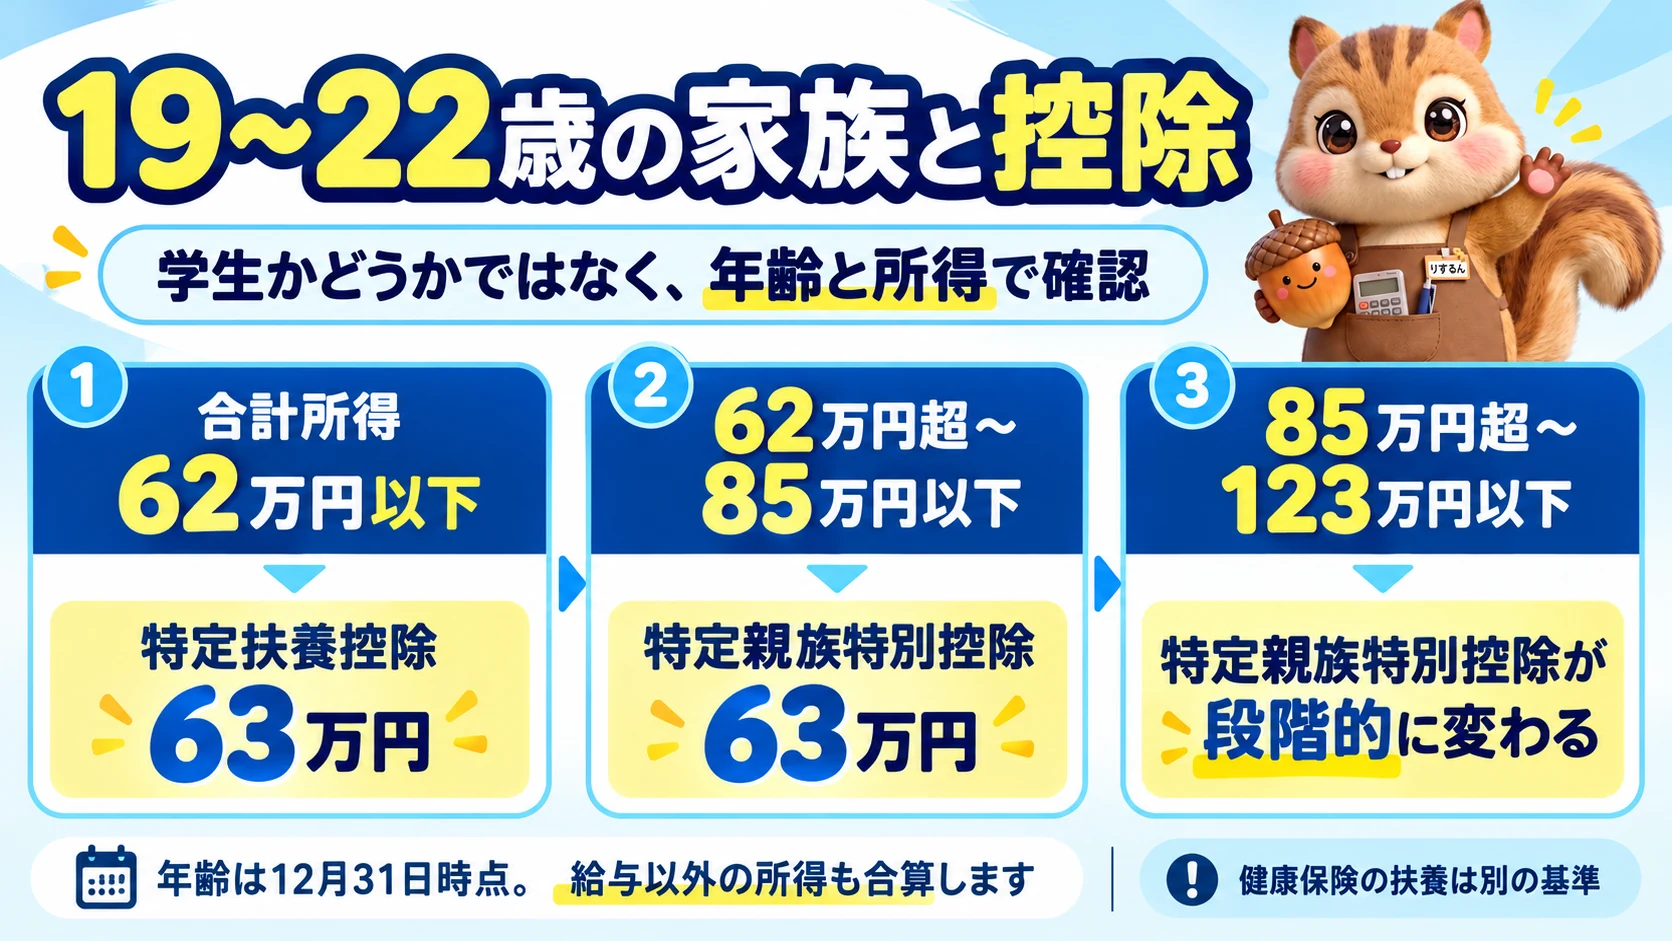
【図解③】19〜22歳の家族と控除(特定扶養控除・特定親族特別控除)
アルバイトの給与以外にも所得がある場合は、合計して確認してください。また、税金の控除を受けられるかどうかと、家族の健康保険の扶養に入れるかどうかは別の基準です。
4.離れて暮らす親や義理の親は対象になる?
親と別々に暮らしていても、それだけで扶養控除の対象外にはなりません。生活費や療養費を継続して送るなど、「生計を一にしている」と認められるかを確認します。
配偶者の親も、親族関係や生計、所得などの条件を満たせば対象となり得ます。ただし、親本人の配偶者など、ほかの人が同じ親を控除対象として申告していないかも確認が必要です。
親が公的年金を受け取っている場合は、年金の受取額をそのまま所得金額として扱いません。公的年金等控除を差し引いて所得を計算します。給与など、ほかの所得があれば、それらも含めて確認します。
別居している親を申告する際は、送金の記録など、生活を支えていることが分かる資料を手元に残しておくと確認しやすくなります。国内に住む親について、振込票の提出が法律上いつも必須というわけではありません。
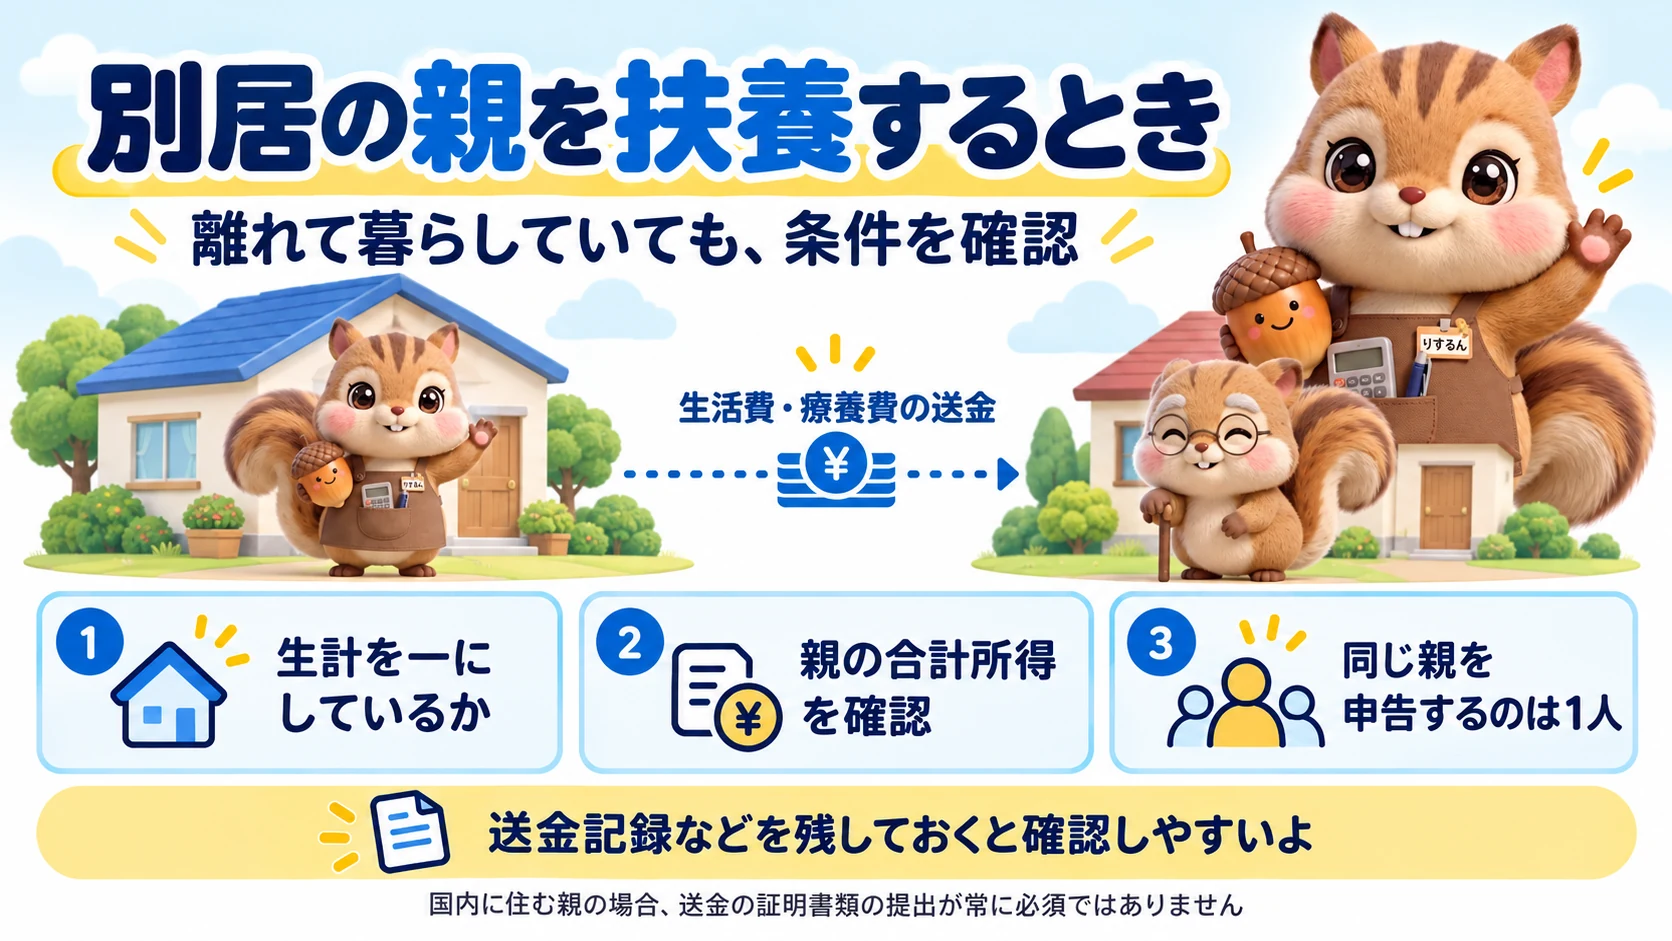
【図解④】別居の親を扶養するときの確認ポイント
5.同じ家族を二人で扶養控除の対象にできる?
同じ家族について、二人が重複して扶養控除を受けることはできません。
たとえば、きょうだいで親に生活費を送っている場合でも、その親を扶養控除の対象として申告できるのは一人です。誰が申告するかを家族で確認し、年末調整や確定申告で重複しないようにしましょう。
「収入が多い人が申告すれば必ず得」とは言い切れません。本人の所得やほかの控除によって税額は変わります。まずは、控除の条件を満たす人と、すでに申告している人を確認することが大切です。
6.障害者控除やひとり親控除も確認
扶養している家族が所得税法上の障害者に当てはまる場合は、扶養控除とは別に「障害者控除」を受けられることがあります。障害者控除は、所得税の扶養控除がない16歳未満の扶養親族についても対象となる場合があります。
また、子どもと生計を一にするひとり親の方は、一定の条件を満たすと「ひとり親控除」の対象となります。2026年分の所得税では、控除額は35万円です。
どちらも、家族がいるというだけで自動的に適用されるものではありません。年末調整の申告書に該当する欄があるか、条件とあわせて確認してください。
よくある質問
扶養控除の「136万円」は、どの家族にも当てはまりますか?
2026年分に、扶養する家族の収入が給与だけの場合の目安です。給与以外の所得がある場合は、合計所得金額で判定します。また、19歳以上23歳未満の家族は、この基準を超えても特定親族特別控除の対象となる場合があります。
親と別居しています。仕送りをしていれば必ず扶養控除を受けられますか?
仕送りは「生計を一にしている」ことを判断する材料になりますが、それだけで決まるわけではありません。親の所得や、ほかの人が同じ親を申告していないかなども確認してください。
扶養控除を受けられたら、健康保険でも扶養に入れますか?
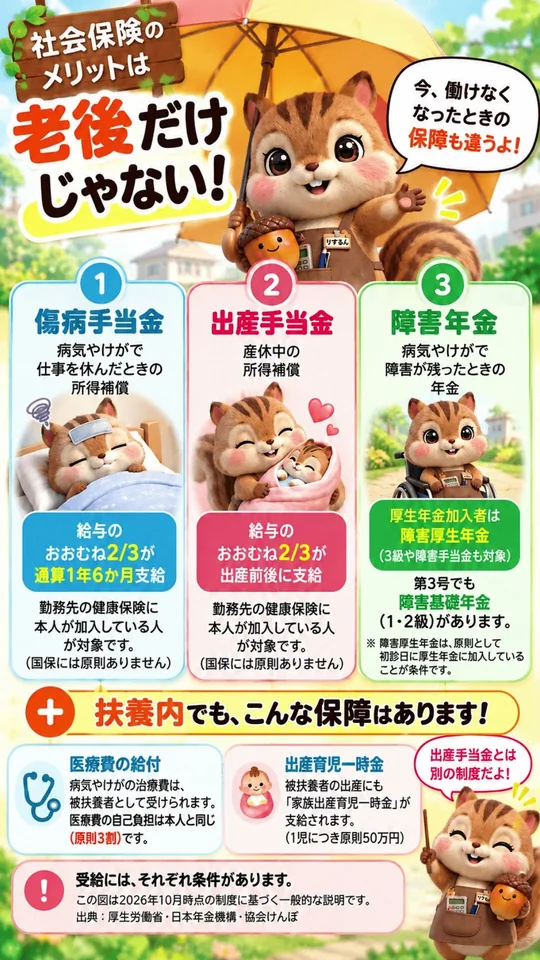
税金と健康保険では条件が異なります。税金の控除を受けられても、健康保険では扶養に入れない場合があります。健康保険については、加入している保険者や勤務先を通じて確認してください。
まとめ|誰の、どの控除かを分けて確認
家族に関する控除を確認するときは、まず「配偶者・子ども・親の誰について調べるのか」を決めます。そのうえで、年齢、所得、生計を一にしているか、ほかの人と申告が重なっていないかを見ていきましょう。
家族の収入が前年と変わった場合は、古い金額の記憶だけで判断せず、2026年分の条件で年末調整の申告書を確認してください。
参考資料
- 国税庁「扶養控除」
- 国税庁「扶養控除 Q&A」
- 国税庁「配偶者控除」
- 国税庁「配偶者特別控除」
- 国税庁「特定親族特別控除」
- 国税庁「公的年金等の課税関係」
- 国税庁「障害者控除」
- 国税庁「ひとり親控除」
関連動画
この記事の監修・執筆:NOARI(2級ファイナンシャル・プランニング技能士)
扶養控除・配偶者控除・特定親族に関する条件を整理し、家族の状況に合わせて確認したい点を解説します。