仕事を掛け持ちしていると、「どちらの会社で年末調整するの?」「副業が20万円以下なら申告しなくていい?」と迷いますよね。
まず、副業として受け取るものが給与か、それ以外の報酬かを分けてください。確定申告を考えるときの「20万円」の数え方も変わります。この記事では、2か所から給与を受ける場合と、業務委託などで収入を得る場合を整理します。
1.2か所で働くとき、年末調整はどうする?
通常の「給与所得者の扶養控除等申告書」は、主たる給与を受ける勤務先に提出します。その勤務先の給与は税額表の甲欄、もう一方の従たる給与は乙欄で源泉徴収されます。従たる給与は、原則としてその勤務先で年末調整されません。
「収入が多い会社なら必ず主たる勤務先」という決まりではありません。どこに申告書を提出しているか、勤務先に確認してください。また、乙欄で引かれた税金が必ず戻るとは限りません。最終的な税額は、その年の給与やほかの所得を合わせて計算します。
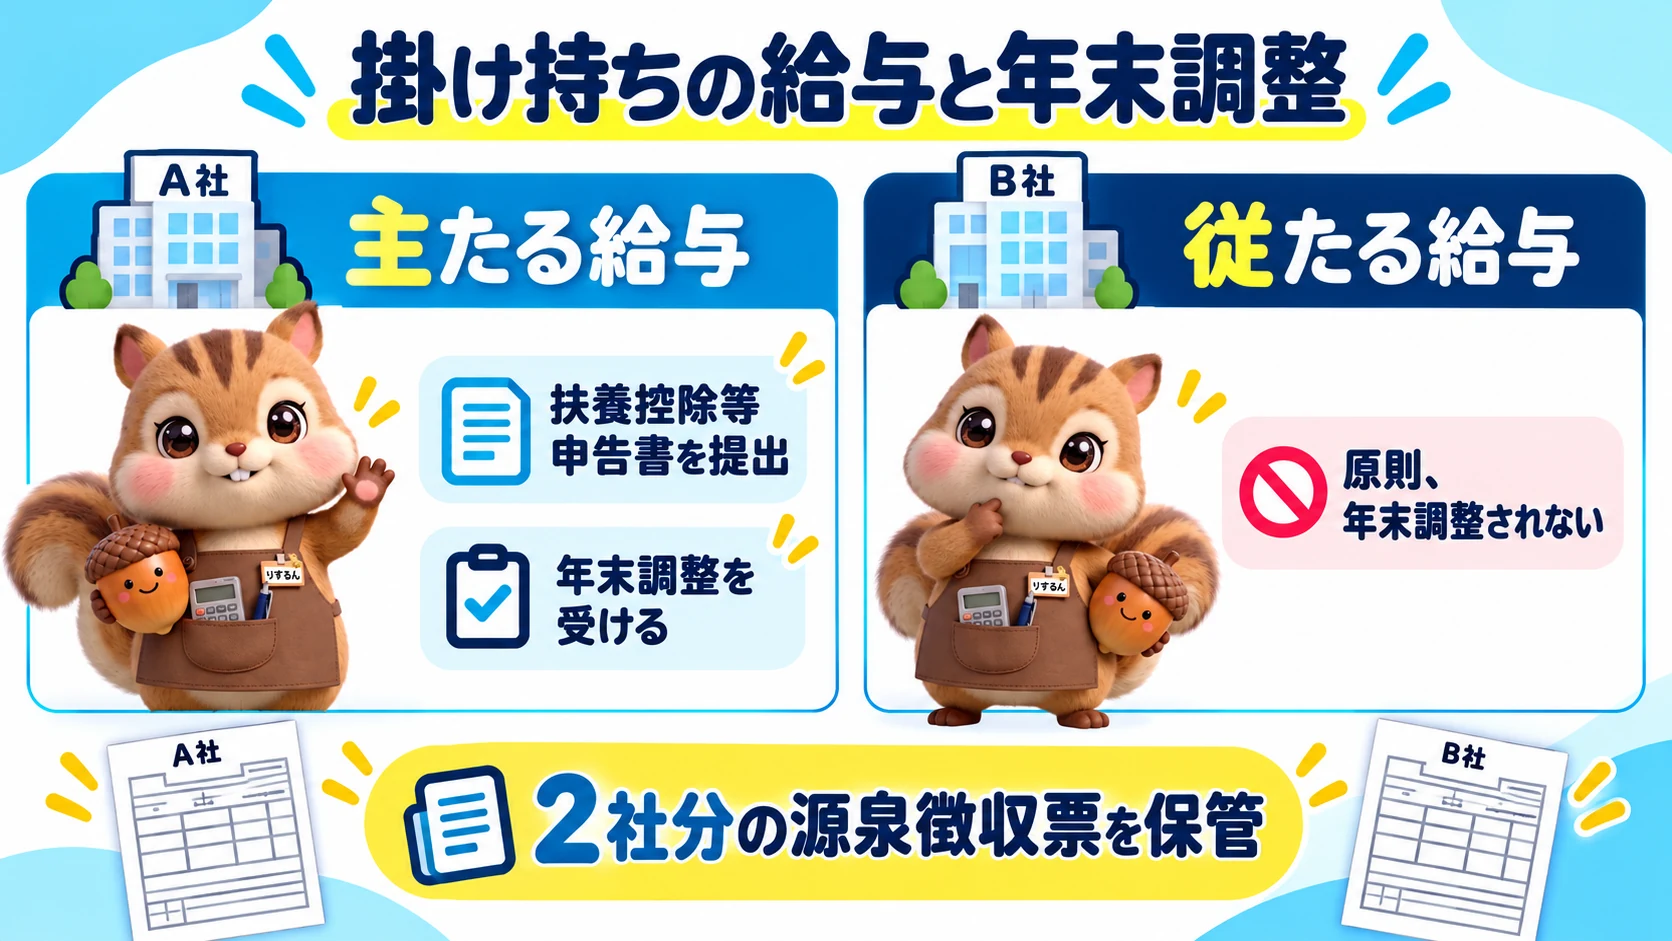
【図解①】主たる給与・従たる給与と年末調整
2.「20万円以下」の数え方は、給与と給与以外で違う
年末調整を受けた給与所得者など、一定の条件を満たす人については、所得税の確定申告が不要となる場合があります。ただし、給与を2か所以上から受ける場合、確認するのは「年末調整されなかった給与の収入金額」と「給与・退職所得以外の所得金額」の合計です。この合計が20万円を超えるかを見ます。年末調整を受けた主たる勤務先の給与は、この20万円の合計に含めません。図解②の左側は「年末調整されなかった給与」を示しています。
給与以外の副業では、売上がそのまま所得とは限りません。業務委託や販売などでは、収入と必要経費の記録を残し、所得を計算します。「副業の売上が20万円以下なら申告不要」とは言えません。
この申告不要の扱いは、所得税についてのものです。医療費控除などのために確定申告をする場合は、少額の副業所得も含めて申告します。また、所得税の確定申告が不要でも、住民税の申告が必要になる場合があります。お住まいの市区町村の案内を確認してください。
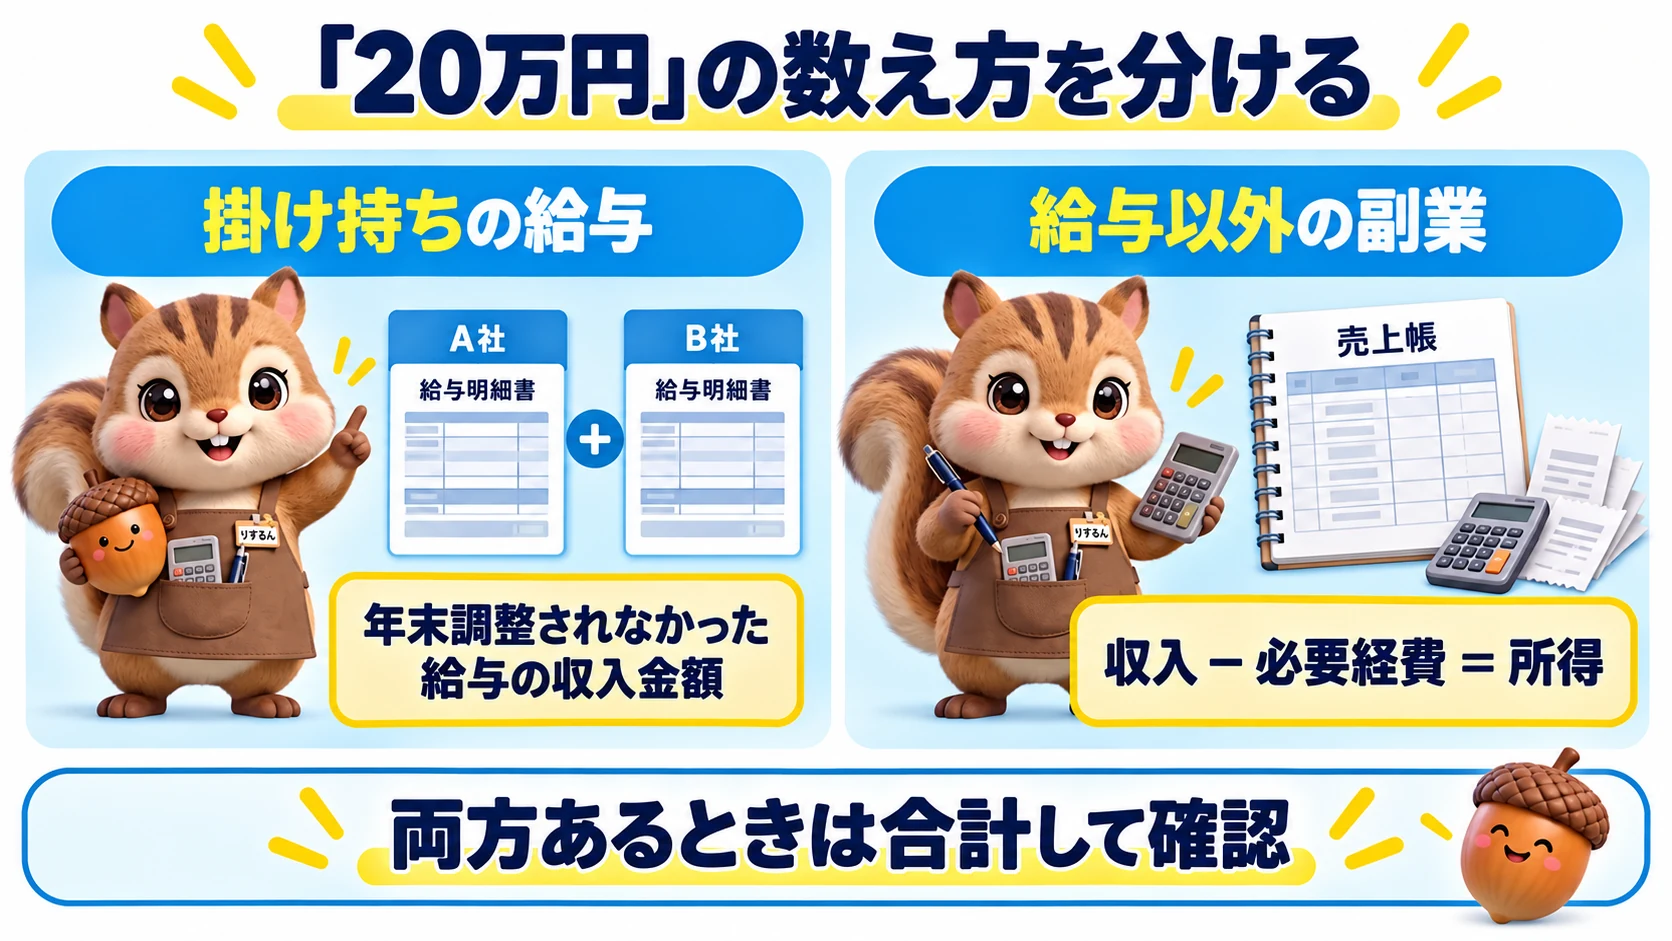
【図解②】給与の収入と給与以外の所得
年末調整を受けた主たる給与は、この20万円判定に含めません。
3.副業の種類ごとに、収入の性質を確認
アルバイトやスキマバイトでも、雇用契約に基づいて給与を受ける場合は「給与」です。一方、配達や制作などの業務委託、ブログ広告などは、契約や活動の実態に応じて、事業所得や雑所得などとして扱われます。同じサービス名でも働き方によって区分が違うため、支払明細や契約内容を見てください。
フリマアプリで家庭の衣類や家具などの生活用品を売った場合、その譲渡による所得は原則として非課税です。ただし、1個または1組の価額が30万円を超える貴金属・宝石・書画・骨とうなどは例外です。販売目的で仕入れたものや、作って販売する作品は、生活用品の処分とは分けて考えます。
暗号資産の取引で生じた利益も、税金の確認が必要です。取引による所得は原則として雑所得に区分されますが、個別の取引内容によって扱いが異なることがあります。売買履歴を保管し、国税庁の案内を確認してください。
4.住民税の納め方と勤務先への通知
所得税と住民税は、申告や徴収の仕組みが異なります。給与以外の所得について、住民税を自分で納める方法を選べる場合がありますが、「普通徴収を選べば勤務先に副業が知られない」とは約束できません。給与の副業では、希望どおりに分けられないこともあります。
申告書には事実に沿った収入・所得を記入し、住民税の取扱いは自治体に確認してください。勤務先の就業規則も別に確認しておきましょう。
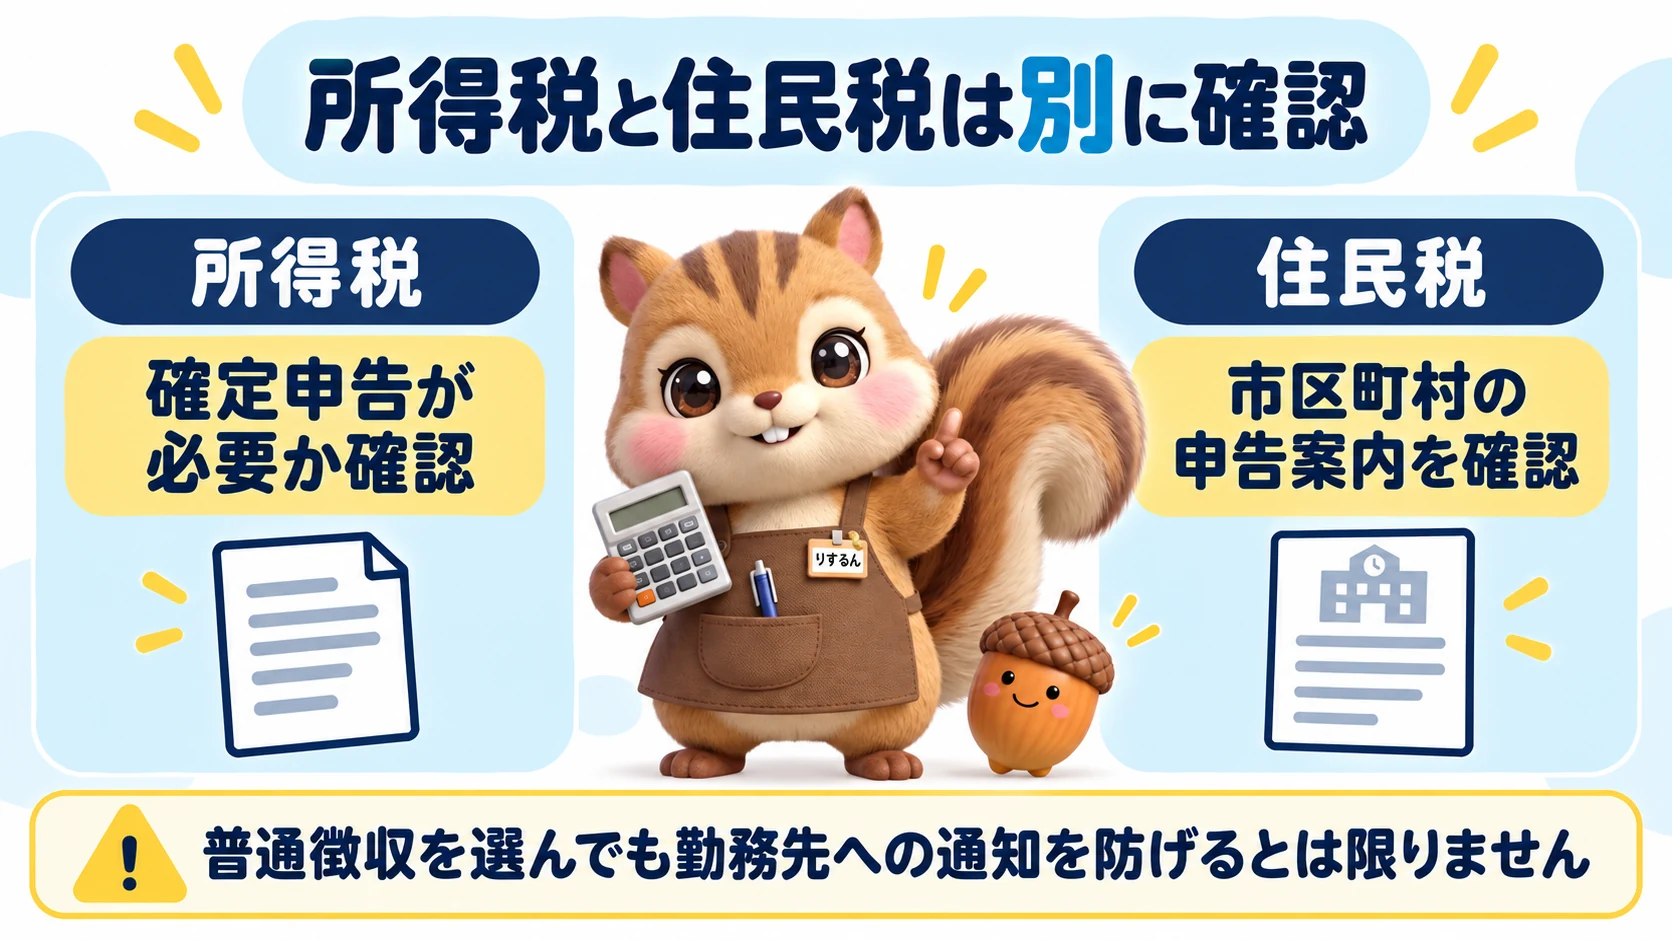
【図解③】所得税の申告と住民税の確認
5.年の途中で転職した場合は、前職の源泉徴収票を確認
年の途中で転職し、前職でもその年に給与を受け取っていた場合、新しい勤務先が前職分を含めて年末調整するには、前職の「給与所得の源泉徴収票」などで金額を確認する必要があります。確認できないときは、新しい勤務先では年末調整ができず、本人が確定申告で精算することになります。
源泉徴収票が届かないときは、まず前の勤務先に交付を依頼してください。退職者には、原則として退職後1か月以内に交付することになっています。それでも交付されない場合は、税務署の「源泉徴収票不交付の届出書」を確認できます。
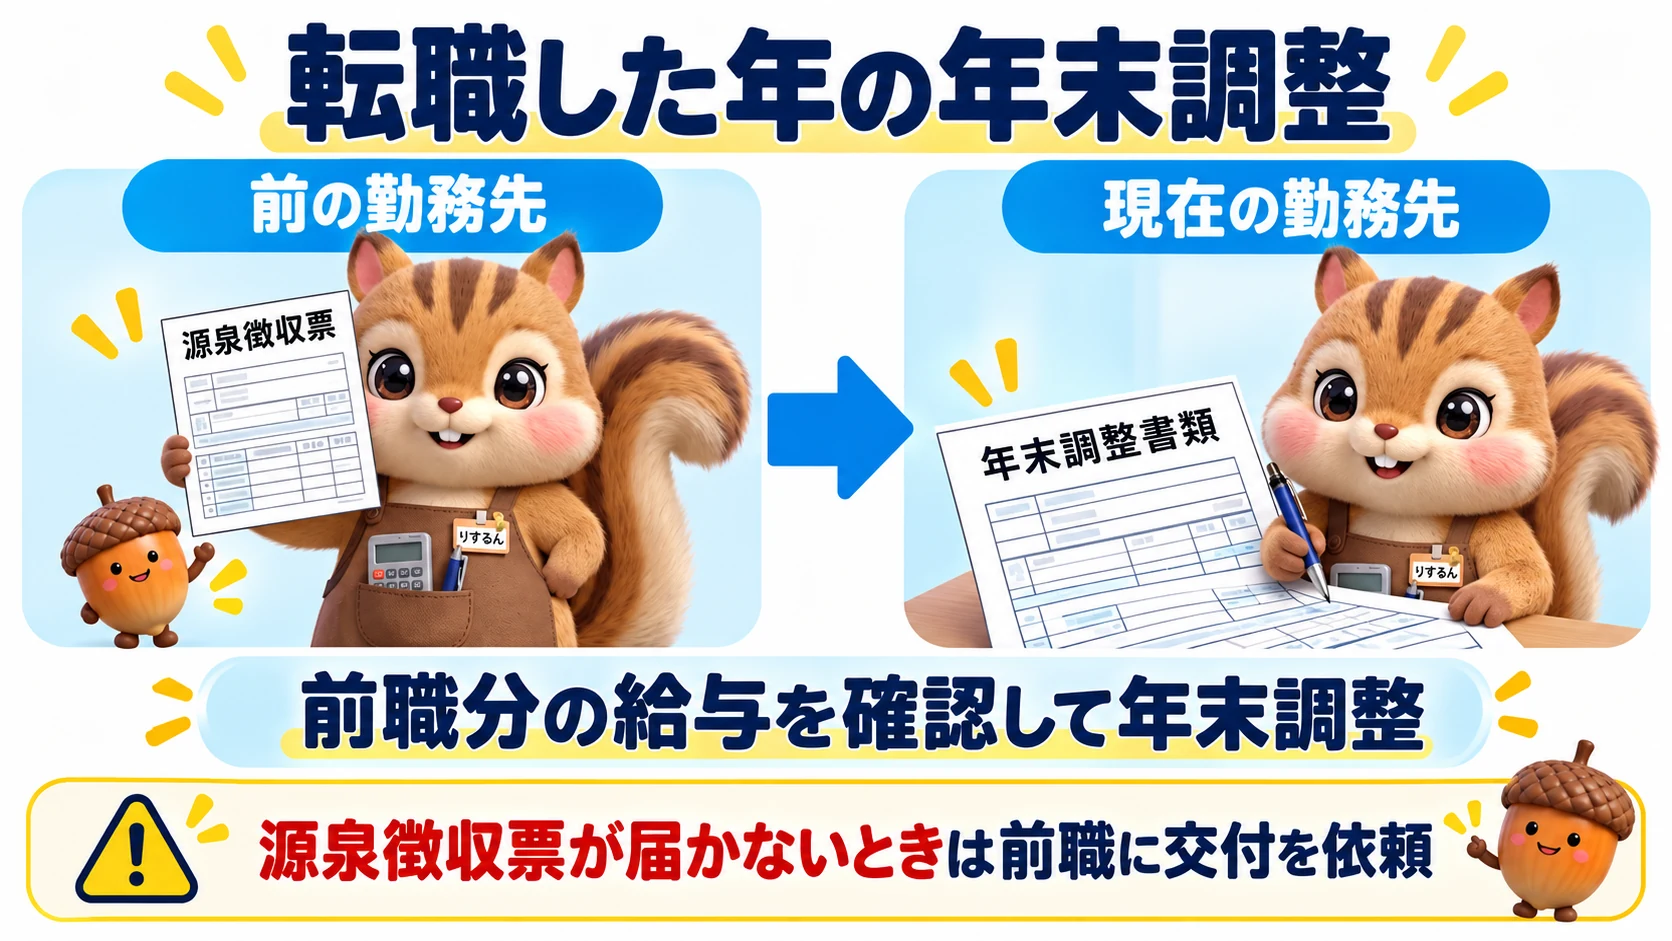
【図解④】転職時に確認する書類
よくある質問
サブの勤務先で引かれた税金は、必ず戻りますか?
必ず戻るわけではありません。確定申告では、主たる給与と従たる給与、ほかの所得、適用できる控除を合わせて税額を計算します。2社分の源泉徴収票を保管してください。
副業の所得が20万円以下なら、何もしなくて大丈夫ですか?
所得税の確定申告が不要となる場合でも、住民税の申告が必要になる場合があります。また、別の理由で所得税の確定申告をするなら、その副業所得も含めます。給与の副業は「所得」ではなく、年末調整されなかった給与の「収入金額」を使って判定する点にも注意してください。
フリマアプリで売ったものは全部非課税ですか?
家庭で使っていた生活用品の売却は原則として非課税ですが、高額な貴金属などには例外があります。仕入れて販売したものや、制作して販売した作品も別の扱いです。何をどのように売ったかの記録を残しましょう。
まとめ|給与か、それ以外の所得かを最初に分ける
掛け持ちの年末調整は、主たる給与を受ける勤務先で行います。確定申告の要否は、年末調整されなかった給与の収入金額と、給与・退職所得以外の所得金額を分けて確認してください。住民税の申告や徴収方法も、所得税とは別に確認が必要です。源泉徴収票、支払明細、経費の記録をそろえておくと判断しやすくなります。
参考資料
- 国税庁「給与所得者で確定申告が必要な人」
- 国税庁「2か所以上から給与をもらっている人の源泉徴収」
- 国税庁「中途就職者の年末調整」
- 国税庁「『給与所得の源泉徴収票』の提出範囲と提出枚数等」
- 国税庁「譲渡所得の対象となる資産と課税方法」
- 国税庁「暗号資産を使用することにより利益が生じた場合」
関連動画
この記事の監修・執筆:NOARI(2級ファイナンシャル・プランニング技能士)
副業・掛け持ち・転職時の年末調整と確定申告について、確認したい点を分かりやすく整理します。